
Section II : Phase d’examen des comptes
A. EXÉCUTION DES DILIGENCES D’AUDIT
4.5. L’exécution des diligences d’audit signifie la réalisation des procédures d’audit identifiées dans le programme de travail en réponse aux risques identifiés dans la phase de planification. Il s’agit des techniques courantes d’audit, mais aussi de travaux complémentaires consistant en l’utilisation des travaux des tiers, la prise en compte des travaux d’un audit légal, la prise en compte des travaux de l’auditeur interne, et le recours aux travaux d’un expert indépendant, de ceux d’experts dans des secteurs spécifiques, ainsi que d’autres techniques particuliers.
4.6. À cette étape de l’examen des comptes, l’auditeur a pour objectif d’obtenir des éléments de preuve suffisants en qualité et en quantité pour formuler son opinion sur les comptes annuels.
4.7. Ainsi, les conclusions des tests sur les procédures permettent d’établir le programme détaillé du contrôle des comptes pour valider les soldes comptables par la réalisation des tests de détail ou contrôles de substance et les procédures analytiques de corroboration.
A.1. Techniques usuelles
4.8. Les techniques usuelles désignent les contrôles dits substantifs et les procédures visant à obtenir des éléments probants afin de détecter des anomalies significatives dans les états financiers. Elles sont de deux types :
- contrôles de détail des opérations et des soldes ;
- procédures analytiques.
A.1.1. Contrôles de détail
4.9. Les contrôles de détails portent sur les opérations et les soldes. Pour ce faire, l’auditeur dispose des techniques suivantes :
A.1.2. Contrôle arithmétique
4.10. Ce contrôle consiste à vérifier l’exactitude arithmétique des comptes et des rapports budgétaires et, le cas échéant, l’exactitude de la consolidation ainsi que l’élimination des opérations intragroupes.
A.2. Analyses et rapprochements des cycles spécifiques
4.11. Ce sont les analyses et rapprochements des comptes et/ou des soldes et des mouvements significatifs par compte.
4.12. Il peut s’agir également des analyses des constatations résultant des travaux des auditeurs internes et d’autres auditeurs, du cadre juridique, des engagements juridiques et budgétaires, de l’éligibilité et des procédures de passation des marchés.
A.3. Réexécution des opérations
4.13. L’auditeur procède à la réexécution des opérations déjà contrôlées et/ou auditées.
A.4. Inspection de fiabilité et de conformité
4.14. Elle consiste à examiner toutes les modifications apportées aux règles comptables et à vérifier, de manière détaillée, les engagements, les paiements et certains postes du bilan.
4.15. À titre d’illustrations :
- la vérification de l’exécution des paiements, à savoir que les opérations sélectionnées ont été comptabilisées correctement et que les paiements correspondants ont été effectués en faveur du bénéficiaire désigné, pour le montant correct et selon la procédure réglementaire ;
- le suivi des rapports du service d’audit interne de l’entité relatifs à la fiabilité des comptes ;
- l’examen des rapports concernant les engagements restant à liquider ;
- la vérification de la correspondance entre bilan d’ouverture de l’exercice en cours et bilan de clôture de l’exercice précédent ;
- le contrôle des opérations de séparation des exercices (notamment des charges à payer) ;
- etc.
A.5. Demande d’informations et de confirmation de soldes (circularisations)
4.16. Les demandes d’informations sont adressées à la direction et aux agents de l’entité auditée, au Fisc ainsi qu’aux banques, assureurs et d’autres tiers pour la confirmation des soldes et des créances.
4.17. L’auditeur peut être amené à faire des extrapolations des tests de détail de corroboration dans les situations présentées dans le tableau suivant.
Tableau n°4 : Situation de test de corroboration
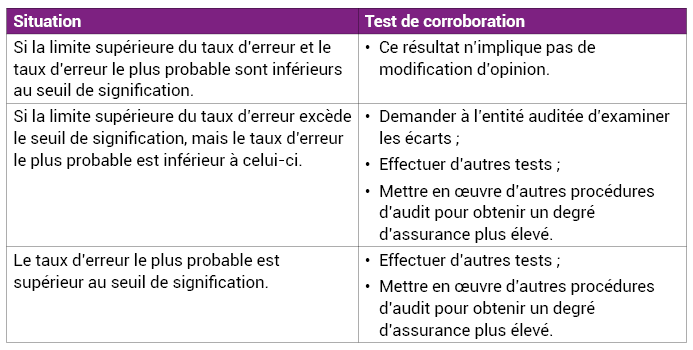
4.18. Dans la pratique, les contraintes de temps font que l’auditeur est forcé à mettre en œuvre d’autres procédures d’audit permettant d’obtenir un degré d’assurance plus élevé - pour accroître son assurance.
Des modèles de lettre de circularisation ou demande de confirmation sont présentés en annexe n°12.
A.6. Les procédures analytiques
4.19. Elles consistent à étudier les corrélations plausibles entre des données financières ou non financières, concernant une même période et une même entité et/ou des périodes et des entités différentes.
4.20. L’objectif de l’auditeur est de mettre en œuvre des procédures analytiques qui lui permettent d’évaluer le risque, de recueillir des éléments probants et de parvenir à une conclusion d’audit générale. Ces procédures analytiques peuvent être utilisées pour :
- analyser ou effectuer des prévisions ;
- analyser la cohérence entre les corrélations, ainsi qu’avec la connaissance que l’auditeur a de l’organisation et de ses activités ;
- prévoir des valeurs comparables aux valeurs réelles.
4.21. Elles comprennent également l’investigation concernant des variations et des corrélations relevées qui sont incohérentes avec d’autres informations ou qui s’écartent de façon importante des valeurs attendues.
4.22. Diverses méthodes peuvent être utilisées pour réaliser des procédures analytiques. Le choix de la procédure appropriée relève du jugement professionnel de l’auditeur.
A.7. Travaux complémentaires
4.23. L’auditeur est amené à utiliser les travaux des tiers (ISSAI 2600, 2610 et 2620), à prendre en compte les résultats d’un audit légal, de l’auditeur interne ou les travaux d’un expert indépendant.
A.7.1. Utilisation des travaux de tiers
4.24. Les travaux réalisés par des tiers peuvent être utilisés pour fournir une partie des informations probantes jugées nécessaires pour atteindre les objectifs d’audit. L’auditeur doit s’assurer que ces travaux fournissent des informations probantes suffisantes et appropriées. Ces travaux permettent de réduire l’ampleur des diligences de l’équipe d’audit.
4.25. Les rapports établis par des tiers peuvent également permettre de corroborer les constatations ou les conclusions de l’auditeur, ou de les remettre en question.
4.26. Les principales décisions et conclusions concernant l’utilisation des travaux réalisés par des tiers doivent être documentées dans les dossiers de travail.
A.7.2. Prise en compte des résultats d’un audit légal
4.27. L’objectif de l’auditeur, lorsqu’il utilise les travaux d’un autre auditeur, est de déterminer leur incidence sur son propre audit.
4.28. Lorsqu’il utilise ces travaux, l’auditeur doit :
- apprécier l’indépendance et l’objectivité de l’auditeur ;
- tenir compte de la compétence professionnelle de l’auditeur au regard de la tâche d’audit ;
- tenir compte de l’étendue des travaux de l’auditeur ;
- comparer l’avantage qui peut être retiré de ces contrôles à leur coût ;
- mettre en œuvre des procédures afin de réunir des informations probantes suffisantes et appropriées attestant que les travaux de l’auditeur répondent aux objectifs de la Cour, dans le cadre de l’audit concerné (ce qui peut nécessiter l’accès aux documents de travail de cet auditeur) ;
- examiner les constatations significatives de l’auditeur lors de l’analyse et de l’interprétation des résultats de ces travaux.
A.7.3. Prise en compte des travaux de l’auditeur interne
4.29. Lorsqu’il envisage d’utiliser les travaux de l’audit interne, l’auditeur doit tenir compte de l’importance relative et des risques associés et des informations probantes. Il doit examiner les aspects suivants :
- l’objectivité et les compétences techniques du personnel de l’audit interne ;
- le degré de conscience professionnelle dont il fait preuve ;
- l’incidence de toute pression exercée par la direction sur l’audit interne.
Les critères d’appréciation de l’audit interne sont présentés en annexe n°13.
4.30. L’auditeur externe apprécie si :
- les personnes effectuant les travaux disposent des compétences et de l’expertise requises ;
- les travaux sont supervisés, passés en revue et documentés ;
- les informations probantes recueillies sont suffisantes, pertinentes et fiables ;
- les conclusions dégagées sont appropriées et si les rapports établis sont conformes aux travaux réalisés ;
- les exceptions et les points inhabituels relevés par l’audit interne ont été correctement traités.
Les modalités d’utilisation des travaux de l’auditeur externe sont présentées en annexe n°14.
4.31. L’auditeur doit également :
- se procurer et examiner le programme de travail du service d’audit interne relatif à l’exercice concerné afin d’évaluer si les résultats de certains de ses audits peuvent être pris en considération, ce qui permettrait d’éviter des chevauchements ;
- revoir les rapports élaborés par le service d’audit interne sur certains aspects des comptes, le cas échéant, et examiner dans quelle mesure l’entité auditée a pris les mesures nécessaires pour suivre les recommandations formulées.
A.7.4. Prise en compte des travaux d’un expert indépendant
4.32. Lorsqu’il est fait appel à un expert indépendant pour appuyer l’équipe d’audit, l’auditeur doit :
- évaluer si l’expert possède les aptitudes, la compétence et l’objectivité nécessaires (y compris l’absence de conflits d’intérêts) au regard des besoins de l’audit ;
- comprendre suffisamment le domaine spécialisé de l’expert pour pouvoir déterminer la nature, l’étendue et les objectifs des travaux à réaliser et en évaluer le caractère adéquat ;
- convenir, par écrit, de la nature, de l’étendue et des objectifs des travaux à réaliser, des rôles de l’expert et de l’auditeur, ainsi que des modalités de communication entre les deux parties, y compris l’établissement d’un éventuel rapport.
B. ÉLÉMENTS À PRENDRE EN CONSIDÉRATION
4.33. Si au cours de son audit, l’auditeur découvre des opérations significatives qui n’entrent pas dans le cadre normal des activités, il doit s’informer pour savoir comment elles ont été conclues.
4.34. Il peut s’agir, par exemple, d’opérations :
- effectuées à des conditions commerciales anormales ou ne semblant être justifiées par aucune raison opérationnelle logique ;
- dont la substance diffère de la forme ;
- enregistrées d’une manière inhabituelle, ou non enregistrées ;
- nombreuses ou impliquant un montant significatif avec certains clients ou fournisseurs.
4.35. De plus, l’auditeur doit prendre en compte les informations indiquant l’existence potentielle de relations et d’opérations avec des parties liées que la direction n’aurait pas détectées, notamment en examinant les confirmations bancaires et juridiques et les procès-verbaux des réunions des responsables de la gouvernance.
4.36. L’auditeur doit également obtenir une déclaration écrite de la direction, confirmant :
- qu’elle a communiqué à l’auditeur l’identité des parties liées et toutes les relations et opérations avec celles-ci dont elle a connaissance ;
- qu’elle a correctement comptabilisé ces opérations et qu’elle a fourni les informations concernant lesdites opérations et les relations avec les parties liées.
C. TRAVAUX COMPLÉMENTAIRES
4.37. Ce sont des procédures spécifiques d’audit qui permettent à l’auditeur de circonscrire des aspects non négligeables de la gestion de l’entité. Il s’agit généralement des estimations comptables, des événements postérieurs aux travaux d’audit, aux confirmations externes et aux opérations relatives aux parties liées.
C.1. Estimations comptables
4.38. Selon l’ISSAI 2540, le terme « estimation comptable » désigne l’évaluation approximative du montant d’un élément, en l’absence d’un moyen précis pour le mesurer. Les principales estimations comprennent, entre autres, les montants des pensions, les charges à payer, les provisions, les passifs éventuels et les prévisions de recettes (recouvrements).
4.39. L’objectif de l’auditeur est de recueillir des éléments probants suffisants, pertinents et fiables pour vérifier que les estimations comptables et les informations fournies dans les états financiers les concernant sont raisonnables dans le contexte du référentiel comptable applicable.
4.40. Il peut s’agir d’estimations simples (par exemple, le calcul de la provision pour charges locatives à payer) ou complexes (l’estimation d’une provision pour stocks à rotation lente ou pour stocks excédentaires). Elles sont souvent effectuées dans des conditions d’incertitude quant à l’issue des événements et nécessitent un jugement de la part de la direction. En conséquence, les estimations peuvent engendrer un risque d’anomalie significative. L’auditeur peut estimer que ce risque est important et qu’il requiert une attention toute particulière.
C.2. Caractère probant, suffisant et approprié des estimations comptables
4.41. L’auditeur doit définir et mettre en œuvre des procédures d’audit afin de collecter des informations probantes suffisantes et appropriées sur le caractère raisonnable ou non des estimations comptables effectuées par l’entité au regard des circonstances et, lorsque cela est requis, sur le caractère approprié de la présentation d’informations à cet égard.
4.42. L’auditeur doit :
- déterminer si les méthodes suivies pour procéder aux estimations comptables ont été appliquées de façon cohérente ;
- déterminer s’il est nécessaire d’avoir recours aux travaux d’un expert de son choix ;
- tester l’efficacité du fonctionnement des contrôles pertinents ;
- déterminer une fourchette pour apprécier l’estimation de la direction.
4.43. S’agissant des estimations qui engendrent des risques significatifs, l’auditeur doit apprécier les hypothèses de remplacement envisagées par la direction, vérifier si les hypothèses retenues sont raisonnables et évaluer si la direction a l’intention de mener des actions spécifiques.
4.44. Lorsque l’auditeur juge que la direction n’a pas levé de manière adéquate l’incertitude relative aux estimations qui engendrent des risques importants, il doit établir une fourchette lui permettant d’évaluer le caractère raisonnable de l’estimation.
4.45. L’auditeur doit obtenir des déclarations écrites de la direction concernant le caractère raisonnable des hypothèses importantes qu’elle a retenues pour établir les estimations comptables.
4.46. L’auditeur doit évaluer si les estimations et les informations y afférentes sont raisonnables ou si elles sont erronées pour les accepter.
C.3. Évènements postérieurs aux travaux d’audit
4.47. Le contrôle des comptes se déroule dans les mois qui suivent la date de clôture de l’exercice. Entre la date de clôture des comptes et la date de signature du rapport, des événements peuvent se produire qui ont une incidence significative sur la situation financière et/ou les résultats de l’entité. En ce qui concerne les comptes de l’État, cela permet la prise en compte les opérations de la journée complémentaire.
4.48. Les objectifs de l’auditeur sont de :
- recueillir des éléments probants suffisants, pertinents et fiables pour déterminer si les événements survenus entre la date des états financiers et la date de son rapport et ayant une incidence significative sur les états financiers ont fait l’objet d’un traitement approprié dans les états financiers ;
- traiter de manière appropriée les événements dont il a eu connaissance après la date de son rapport et qui ont une incidence significative sur les états financiers.
4.49. Le questionnaire des événements postérieurs au bilan doit donc être rempli et la nature et l’incidence de ces événements analysés.
C.4. Parties liées
4.50. Selon l’ISSAI 2550, une partie est liée à une entité :
- si, directement ou indirectement par le truchement d’un ou de plusieurs intermédiaires, la partie :
- à la capacité de contrôler l’entité, ou est contrôlée par elle, ou est soumise à un contrôle conjoint au même titre que l’entité, le contrôle étant le pouvoir de décider des politiques financières et opérationnelles d’une entité afin de tirer des avantages de ses activités ;
- exerce une influence notable sur l’entité, c’est-à-dire a le pouvoir de participer aux décisions portant sur les politiques financières et opérationnelles d’une entité, sans toutefois contrôler ces politiques ;
- si, une autre entité associée à l’entité auditée sur laquelle cette dernière a une influence notable, mais qui n’est ni contrôlée par l’entité, ni une coentreprise de celle-ci.
4.51. L’objectif de l’auditeur est de mettre en œuvre des procédures d’audit destinées à recueillir des éléments probants suffisants, pertinents et fiables concernant l’identification, par la direction, des parties liées et la présentation d’informations à leur sujet, ainsi que concernant l’effet des opérations avec des parties liées ayant une incidence significative.