
Section IV : Phase de validation des constatations
4.54. La validation des constatations comporte l’inventaire des anomalies, l’incidence des anomalies, la communication et la correction des anomalies, l’incidence des anomalies non corrigées, l’évaluation des états financiers pris dans leur ensemble et la détermination des constatations définitives.
A.1. Inventaire des anomalies
4.55. Une anomalie est l’écart entre, d’une part, le montant, le classement, la présentation ou l’information fournie pour un élément dans les états financiers et, d’autre part, le montant, le classement, la présentation ou l’information à fournir exigés pour ce même élément selon le référentiel d’information financière applicable.
4.56. Lorsque l’auditeur exprime une opinion indiquant si les comptes donnent, dans tous leurs aspects significatifs, une image fidèle de la situation, les anomalies comprennent également les ajustements des montants, des classements, de la présentation ou des informations fournies qui, selon le jugement de l’auditeur, sont nécessaires pour que les comptes donnent, dans tous leurs aspects significatifs, une image fidèle de la situation.
4.57. Les anomalies peuvent résulter d’erreurs ou de fraudes. Le terme « erreur » désigne une anomalie involontaire dans les états financiers. Le terme « fraude » désigne un acte intentionnel commis par un ou plusieurs membres de la direction, par une ou plusieurs personnes responsables de la gouvernance, par un ou plusieurs membres du personnel ou tiers à l’entité, impliquant des manœuvres dolosives dans le but d’obtenir un avantage indu ou illégal.
4.58. L’auditeur s’intéresse à deux types d’anomalies intentionnelles : les anomalies résultant de l’élaboration d’informations financières mensongères et les anomalies résultant d’un détournement d’actif.
4.59. Les anomalies peuvent résulter :
- d’une inexactitude dans la collecte ou le traitement des données à partir desquelles les comptes sont établis ;
- de l’omission d’un montant ou d’une information à fournir ;
- d’une estimation comptable incorrecte provenant de l’omission ou d’une interprétation manifestement erronée de certains faits ;
- de jugements de la direction portant sur des estimations comptables que l’auditeur considère comme non raisonnables, ou du choix et de l’application de méthodes comptables que l’auditeur considère comme inappropriées.
4.60. Il existe plusieurs types d’anomalies :
- les anomalies factuelles : celles pour lesquelles il n’existe pas de doute ;
- les anomalies liées au jugement : elles relèvent de différences sur les estimations comptables résultant de jugements de la direction que l’auditeur considère comme non raisonnables, ou du choix ou de l’application de méthodes comptables que l’auditeur considère inappropriées ;
- les anomalies extrapolées : elles sont détectées dans les échantillons provenant de la population mère.
A.2. Incidence des anomalies non corrigées
4.61. L’auditeur doit se demander s’il est nécessaire de réviser le plan d’enquête et le programme d’audit lorsque la nature des anomalies relevées et les circonstances de leur survenance sont révélatrices de l’existence d’autres anomalies qui, ajoutées aux anomalies cumulées au cours de l’audit, pourraient être significatives.
4.62. L’auditeur ne peut se contenter de présumer qu’une anomalie constitue un cas isolé. Des informations probantes peuvent révéler l’existence d’autres anomalies. Il peut s’agir de cas où l’auditeur relève qu’une anomalie résulte d’une défaillance du contrôle interne ou de l’utilisation fréquente, par l’entité, d’hypothèses ou de méthodes d’estimation de la valeur inappropriées.
4.63. Des anomalies non détectées peuvent exister en raison de la présence d’un risque lié ou non à l’échantillonnage.
A.3. Communication et correction des anomalies
4.64. L’auditeur doit communiquer en temps voulu à la direction, au niveau hiérarchique approprié, toutes les anomalies dont il a fait le cumul au cours de l’audit et lui demander de les corriger.
4.65. La communication en temps voulu des anomalies à la direction, au niveau hiérarchique approprié, est importante dans la mesure où elle permet à cette dernière d’évaluer si les éléments relevés constituent des anomalies, d’informer l’auditeur en cas de désaccord et de prendre les mesures nécessaires. Généralement, le niveau hiérarchique approprié de la direction est celui qui est investi de la responsabilité et de l’autorité pour évaluer les anomalies et décider des mesures nécessaires.
4.66. Lorsque la direction refuse de corriger une partie ou l’ensemble des anomalies que l’auditeur lui a communiquées, celui-ci doit prendre connaissance des motifs de ce refus et en tenir compte lorsqu’il évalue si les comptes, pris dans leur ensemble, sont exempts d’anomalies significatives.
B. ÉVALUATION DE L’INCIDENCE DES ANOMALIES NON CORRIGÉES
4.67. Avant d’évaluer l’incidence des anomalies non corrigées, l’auditeur doit réévaluer le ou les seuils de signification utilisé(s) lors de la planification et de l’exécution de l’audit, afin de confirmer s’il(s) reste(nt) approprié(s).
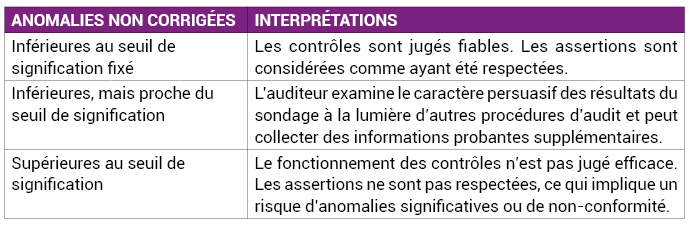
4.68. Trois (3) cas de figures de réévaluation des seuils de signification sont possibles s’agissant du taux d’écart ou du taux d’erreur extrapolé à l’issue des tests d’audit et de leur interprétation :
Tableau n°5 : Cas de figures de réévaluation des seuils de signification
4.69. L’auditeur doit déterminer si les anomalies non corrigées sont significatives et n’ont pas un caractère diffus, prises isolément ou collectivement.
4.70. Pour ce faire, l’auditeur prend en considération l’ampleur et la nature des anomalies qui affectent certaines catégories d’opérations, certains soldes de comptes et certaines informations contenues dans les comptes annuels, ainsi que les circonstances particulières de leur survenance.
4.71. Avant de prendre en considération l’incidence cumulée des anomalies non corrigées, l’auditeur examine chacune d’entre elles séparément afin :
- d’évaluer leur incidence sur les catégories d’opérations, les soldes de comptes ou les informations données en cause, et de déterminer si le seuil de signification concernant cette catégorie d’opérations, ce solde de comptes ou ces informations données en particulier a été dépassé ;
- d’évaluer l’incidence sur les états financiers des anomalies qui affectent le classement.
4.72. Pour déterminer si une anomalie dans le classement est significative, il faut faire preuve de jugement professionnel et évaluer les aspects qualitatifs, par exemple, l’incidence de cette anomalie qui affecte le classement sur les différents postes, sur les sous-totaux, ou sur les ratios clés.
C. ÉVALUATION DES ÉTATS FINANCIERS PRIS DANS LEUR ENSEMBLE
4.73. L’auditeur doit évaluer si les états financiers, pris dans leur ensemble, sont exempts d’anomalies significatives.
4.74. Pour ce faire, l’auditeur doit tenir compte aussi bien des résultats de l’évaluation des anomalies non corrigées que des aspects qualitatifs des pratiques comptables de l’entité.
C.1. Aspects qualitatifs et caractère diffus des anomalies non corrigées
4.75. Lors de son examen des aspects qualitatifs des pratiques comptables de l’entité, l’auditeur admet que la direction justifie les montants et les informations présentés dans les états financiers, il doit être attentif au parti pris dont pourrait faire preuve la direction dans ses justifications. L’auditeur peut conclure que, compte tenu de l’incidence cumulée du manque de neutralité et des anomalies non corrigées, les états financiers sont, dans leur ensemble, affectés par des anomalies significatives.
C.2. Estimations comptables et caractère diffus des anomalies non corrigées
4.76. Lorsque l’auditeur évalue si les états financiers sont, dans leur ensemble, affectés par des anomalies significatives, il tient compte des indices révélateurs de l’existence d’un manque de neutralité, à savoir, entre autres :
- la correction sélective d’anomalies signalées à la direction au cours de l’audit ;
- un éventuel parti pris de la direction lors de l’élaboration des estimations comptables.
4.77. Si l’auditeur estime, en conclusion, que les états financiers, pris dans leur ensemble, comportent des anomalies significatives, ou s’il n’est pas en mesure de formuler une conclusion à cet égard, il doit tenir compte de l’incidence de cette situation dans son rapport.
4.78. Les ajustements non passés parce qu’étant en dessous du seuil de matérialité sont récapitulés sur une feuille spéciale appelée « sommaire des ajustements non passés ».
4.79. Après le contrôle des comptes, l’auditeur a acquis la conviction (avec éventuellement des réserves) que le Grand Livre est correct.
4.80. Il convient, à ce stade, de s’assurer que les comptes annuels dans leur ensemble :
- reflètent bien les comptes qu’il a vérifiés (regroupements de comptes...) ;
- contiennent toutes les informations utiles et nécessaires dans l’annexe ;
- sont cohérents et sincères ;
- tiennent compte des modifications demandées au cours de l’audit.
4.81. Les comptes annuels font donc l’objet d’un examen global et sont référencés au dossier d’audit.
D. DÉTERMINATION DES CONSTATATIONS DÉFINITIVES
4.82. Une constatation d’audit est soit une anomalie, soit un écart, soit un manquement, ou une faiblesse justifiée par les diligences d’audit mises en œuvre.
4.83. Au cours de la détermination des constatations définitives, les objectifs de l’auditeur sont de :
- fournir en temps voulu aux personnes constituant le gouvernement d’entreprise des observations d’audit pertinentes au regard de leur responsabilité (ISSAI 2260) ;
- communiquer de façon appropriée à la direction ou aux personnes constituant le gouvernement d’entreprise les faiblesses du contrôle interne pertinent pour l’audit qu’il a relevées au cours de celui-ci et qui, selon son propre jugement professionnel, sont suffisamment importantes pour mériter leur attention (ISSAI 2265).
4.84. L’auditeur présente ses constatations sous la forme d’un relevé de constatations préliminaires adressé à l’entité auditée. L’objectif est d’arrêter définitivement les faits qui constitueront la matière première sur laquelle reposera le rapport.