
Section III : Formulation de l’opinion
5.15. Les exigences en matière de rapport sont indiquées à l’ISSAI 2700 : « formulation d’une opinion et rapports sur les états financiers ».
5.16. Lorsqu’il formule une opinion sur les états financiers, l’auditeur s’assure que :
- les états financiers sont préparés conformément au RIF applicable ;
- les états financiers, dans leur ensemble, sont exempts d’inexactitudes significatives dues à la fraude ou à une erreur.
5.17. Cette opinion doit être basée sur :
- l'obtention des données probantes suffisantes et appropriées, comme requis par l’ISSAI 2330 ;
- le caractère significatif des anomalies non corrigées prises individuellement ou collectivement, conformément à l’ISSAI 2450.
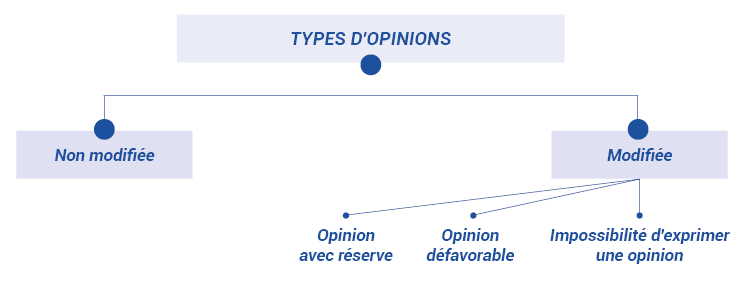
5.18. Il existe deux types d’opinions d’audit :
- opinion non modifiée
- opinion modifiée
Schéma 4 : Processus de formulation d’une opinion
A. OPINION NON MODIFIÉE
5.19. L’opinion d’audit n’est pas modifiée lorsque l’auditeur conclut que les états financiers donnent une image fidèle (ou sont présentés fidèlement, à tous égards importants) conformément au référentiel d’information financière applicable.
5.20. Le libellé du paragraphe d’opinion du rapport de l’auditeur dépendra du type de référentiel d’information utilisé par l’entité dans la préparation des états financiers, à savoir le cadre de présentation fidèle ou le cadre de conformité.
5.21. Lorsque les états financiers sont préparés conformément à un cadre de conformité, l’auditeur n’est pas tenu d’évaluer s’ils respectent une présentation fidèle (ISSAI 2700.19).
B. OPINION MODIFIÉE
5.22. L’opinion modifiée peut revêtir le caractère d’une opinion avec réserve, d’une opinion défavorable ou de l’impossibilité d’exprimer une opinion.
5.23. Selon l’ISSAI 2700.17, l’auditeur doit modifier l’opinion dans son rapport s’il :
- conclut que, sur la base des éléments probants recueillis, les états financiers dans leur ensemble ne sont pas exempts d’inexactitudes importantes (désaccord), mais n’ont pas de caractère diffus dans les états financiers (par exemple, désaccord avec les méthodes comptables utilisées par l’entité ou les opérations comptables effectuées dans les livres comptables) ;
- est incapable d’obtenir des éléments probants suffisants et appropriés (sur lesquels fonder son opinion) pour conclure que les états financiers dans leur ensemble ne comportent pas d’inexactitudes significatives (par exemple, une limite comme le manque d’accès à certains domaines des documents d’opération comptable ou le défaut de la direction de produire des documents à l’intention de l’auditeur).
B.1. Opinion avec réserve
5.24. Lorsque l’auditeur exprime une opinion avec réserve en raison d’une anomalie significative dans les états financiers, il doit indiquer dans le paragraphe d’opinion que, à son avis, sous réserve de la (des) question(s) décrite(s) dans le paragraphe « justification de l’opinion avec réserve » :
a) les états financiers présentent sincèrement, dans tous leurs aspects significatifs (ou donnent une image fidèle), conformément au référentiel comptable applicable lorsque celui-ci est un référentiel reposant sur le principe de présentation sincère ; ou
b) les états financiers ont été établis, dans tous leurs aspects significatifs, conformément au référentiel comptable applicable lorsque celui-ci est un référentiel reposant sur le concept de conformité.
5.25. Le libellé et les expressions utilisées dans le paragraphe de l’opinion avec réserve du rapport de l’auditeur sont déterminés selon que le référentiel d’information financière applicable est un cadre de présentation fidèle ou un cadre de conformité. En cas d’impossibilité d’obtenir des éléments probants suffisants et appropriés, l’auditeur est tenu de modifier le paragraphe sur la responsabilité de l’auditeur dans son rapport.
B.2. Opinion défavorable
5.26. L’auditeur doit exprimer une opinion défavorable lorsqu’il conclut, après avoir recueilli des éléments probants suffisants et appropriés, que des anomalies ou des cas de non-conformité, qui sont significatifs pris individuellement ou cumulés, ont à la fois une incidence significative et un caractère diffus dans les états financiers (ISSAI 2200-154).
5.27. Dans ce cas, l’auditeur doit indiquer dans le paragraphe d’opinion que, à son avis, en raison de l’importance de la (des) question(s) décrite(s) dans le paragraphe de justification de l’opinion défavorable :
a) les états financiers ne présentent pas sincèrement (ou ne donnent pas une image fidèle), conformément au référentiel comptable applicable, lorsque celui-ci est un référentiel reposant sur le principe de présentation sincère ; ou
b) les états financiers n’ont pas été établis, dans tous leurs aspects significatifs, conformément au référentiel comptable applicable, lorsque celui-ci est un référentiel reposant sur le concept de conformité.
B.3. Impossibilité d’exprimer une opinion
5.28. L’auditeur doit formuler une impossibilité d’exprimer une opinion lorsqu’il n’est pas en mesure de recueillir des éléments probants suffisants et appropriés sur lesquels forger son opinion et qu’il conclut que les incidences éventuelles sur les états financiers d’anomalies non détectées pourraient être à la fois significatives et avoir un caractère diffus.
5.29. L’auditeur doit indiquer dans le paragraphe d’opinion « qu’en raison de l’importance de la (des) question(s) décrite(s) dans le paragraphe justifiant de l’impossibilité d’exprimer une opinion, il n’a pas été en mesure de recueillir des éléments probants suffisants et appropriés pour fonder une opinion d’audit, et, en conséquence, il n’exprime pas d’opinion sur les états financiers ».