
Section IV : Importance relative
A. DÉFINITION DU SEUIL DE SIGNIFICATION
3.25. Le seuil de signification connu aussi sous l’appellation de seuil de matérialité est le niveau au-dessous duquel les erreurs ou risques d’erreurs relevées ne sont pas de nature à remettre en cause la régularité et la sincérité des états financiers sur lesquels l’auditeur est amené à porter une opinion.
3.26. L’ISSAI 2320 exige de l’auditeur de déterminer le seuil de signification afin d’évaluer les risques d’inexactitudes significatives et de déterminer la nature, le calendrier et l’étendue des procédures d’audit supplémentaires.
B. TYPES DE SEUILS DE SIGNIFICATION
3.27. Lors de la planification de l’audit, l’auditeur détermine un seuil de signification au niveau des comptes pris dans leur ensemble.
3.28. Selon l‘ISSAI 2320 (ISA 320), « Lorsqu’il établit la stratégie générale d’audit, l’auditeur doit fixer un seuil de signification pour les états financiers pris dans leur ensemble. Si, dans des circonstances propres à l’entité, il existe un ou plusieurs flux d’opérations, soldes de comptes ou informations à fournir pour lesquels des anomalies de montants inférieurs au seuil de signification fixé pour les états financiers pris dans leur ensemble, dont on pourrait raisonnablement s’attendre à ce qu’elles soient susceptibles d’influencer les décisions économiques des utilisateurs prises sur la base des états financiers, l’auditeur doit également fixer un ou des seuils pour ces flux d’opérations, soldes de comptes ou informations à fournir ».
3.29. Il ressort de cette disposition que l’auditeur peut déterminer lorsqu’il élabore sa stratégie générale d’audit un ou plusieurs seuils de signification, selon le contexte de la mission ou notamment du secteur d’activité de l’entité auditée.
3.30. Selon l’ISA 320, le seuil de planification signifie le montant ou les montants déterminé(s) par l’auditeur inférieur(s) au seuil de signification fixé pour les états financiers pris dans leur ensemble afin de réduire à un niveau suffisamment faible la probabilité que le montant cumulé des anomalies non corrigées et de celles non détectées n’excède le seuil de signification fixé pour les états financiers pris dans leur ensemble. Le cas échéant, le seuil de planification vise également le ou les montant(s) déterminé(s) par l’auditeur inférieur(s) au(x) seuil(s) de signification fixé(s) pour des flux d’opérations, des soldes de comptes ou des informations à fournir.
3.31. L’auditeur doit fixer un (des) seuil(s) de planification dans le but d’évaluer les risques d’anomalies significatives et de déterminer la nature, le calendrier et l’étendue des procédures d’audit complémentaires.
3.32. Le seuil de planification (qui, selon la définition, peut être un ou plusieurs montants) est déterminé afin de réduire à un niveau suffisamment faible la probabilité que le cumul des anomalies non corrigées et non détectées contenues dans les états financiers excède le seuil de signification fixé pour les états financiers pris dans leur ensemble.
3.33. Selon l’ISSAI 2320 (ISA 320 P.4), « La détermination du seuil de signification relève du jugement professionnel de l’auditeur et est influencée par sa perception des besoins d’informations financières des utilisateurs des états financiers ».
C. DÉTERMINATION DES SEUILS DE SIGNIFICATION
3.34. Selon l’ISSAI 2320 (ISA 320 A6), le seuil de signification est déterminé par rapport aux états financiers sur lesquels l’auditeur émet son rapport d’audit. Lorsque les états financiers sont établis pour une période comptable de plus ou moins de douze mois, comme cela peut être le cas pour une entité nouvellement créée, ou lors d’un changement de date de clôture d’un exercice, le seuil de signification est fixé par rapport aux états financiers établis pour cette période comptable.
3.35. L’auditeur doit identifier, en fonction de sa connaissance de l’entité auditée et sur la base de son jugement professionnel, le critère qui lui semble être le plus pertinent ou une combinaison de critères, à partir du ou desquels, par application de taux ou d’autres modalités de calcul, il détermine le seuil ou les seuils de signification.
3.36. Un pourcentage par rapport à un point de référence choisi est souvent retenu comme base initiale pour déterminer un seuil de signification pour les états financiers pris dans leur ensemble. Les facteurs qui peuvent être utilisés pour identifier un point de référence approprié comprennent les points suivants :
- les éléments des états financiers (par exemple l’actif, le passif, les capitaux propres, les produits, les charges) ;
- l’existence d’éléments sur lesquels l’attention des utilisateurs des états financiers d’une entité tend à se focaliser (par exemple, en vue d’évaluer la performance financière, les utilisateurs peuvent avoir tendance à se focaliser sur le résultat, les produits ou l’actif net) ;
- la nature de l’entité, le moment où se situe celle-ci dans son cycle opérationnel, ainsi que le secteur d’activité et l’environnement économique dans lequel l’entité opère ;
- la structure de détention du capital de l’entité et la façon dont elle est financée (par exemple, si l’entité est financée uniquement par l’endettement plutôt que par les capitaux propres, les utilisateurs peuvent mettre plus l’accent sur les actifs et s’appuyer sur ceux-ci, plutôt que sur les résultats de l’entité).
3.37. Il faut noter que des facteurs qualitatifs peuvent également influer sur la fixation du seuil de signification.
Tableau n°2 : Facteurs qualitatifs éventuels susceptibles d’influer sur la détermination du seuil de signification
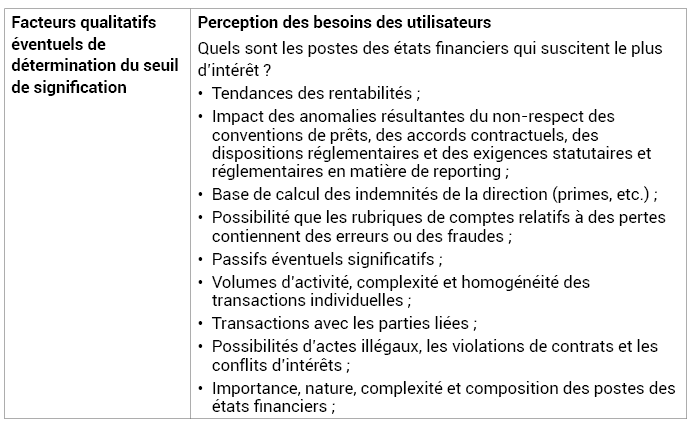
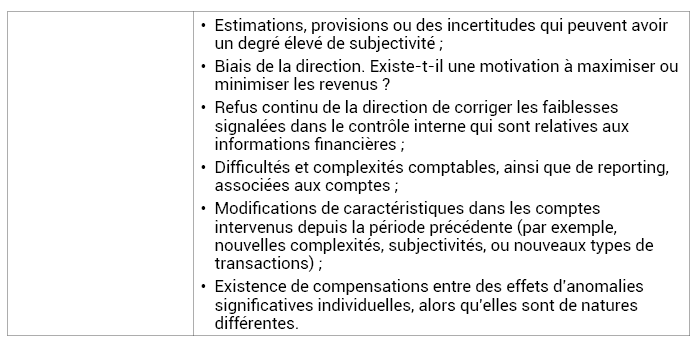
3.38. Dans la pratique, pour l’estimation préliminaire du seuil de signification, les directives ne fixent pas des montants précis et valables pour toutes les entités faisant l’objet d’un audit. Ces directives suggèrent plutôt des seuils normatifs d’importance relative déterminés sur la base des expériences vécues à l’occasion des audits effectués dans le passé auprès de plusieurs organismes relevant de divers secteurs d’activité.
3.39. Ainsi, sont souvent proposés à titre d’exemple les seuils d’importance relative suivants :
- organismes sans but lucratif : 0,5 à 2% des charges ;
- organismes publics : 0,5 à 1% de l’actif net ;
- entités du secteur de l’immobilier : 1 à 3% des produits.
3.40. Les seuils d’importance relative utilisés peuvent également s’exprimer en pourcentage :
- du bénéfice net avant impôts : 5 à 10% ;
- de la marge brute : 0,5 à 5% ;
- des capitaux propres : 0,5 à 5% ;
- du chiffre d’affaires : de 1 à 3% ;
- des capitaux propres : de 3 à 5% ;
- des actifs : de 1 à 3%.
3.41. Le seuil de signification intervient en pratique à deux (2) étapes :
- à la phase de planification de la mission, la détermination du seuil de signification permet à l’auditeur de déterminer, la nature, le calendrier et l’étendue de l’audit ;
- à la phase d’exécution des travaux, l’auditeur apprécie et ajuste le seuil de signification en fonction des nouvelles informations dont il prend connaissance en cours de l’audit.
3.42. La détermination du seuil de planification ne relève pas d’un simple calcul arithmétique, mais implique l’exercice du jugement professionnel. Ce jugement est influencé par la connaissance qu’a l’auditeur de l’entité, mise à jour au cours de la réalisation des procédures d’évaluation des risques, ainsi que par la nature et l’ampleur des anomalies relevées au cours des audits précédents et par voie de conséquence, de l’anticipation par l’auditeur de la présence d’anomalies potentielles sur la période en cours.
3.43. Si l’auditeur conclut qu’un seuil de signification moins élevé pour les états financiers pris dans leur ensemble que celui initialement fixé est approprié, il doit déterminer s’il est nécessaire de modifier le seuil de planification fixé, et si la nature, le calendrier et l’étendue des procédures d’audit complémentaires restent appropriés.
3.44. À la fin des travaux, l’auditeur procède à la récapitulation des erreurs ou anomalies relevées ou décelées qu’il rapproche au seuil pour apprécier leur caractère significatif ou non.
D. ÉTAPES DE L’APPLICATION DU SEUIL DE SIGNIFICATION
3.45. L’auditeur est tenu de déterminer un seuil de signification pour chaque mission. Il en tient compte tout au long de l’audit, surtout aux étapes d’élaboration du plan d’audit et d’évaluation des résultats issus de l’audit.
3.46. Idéalement, un auditeur décide, dès le début d’un audit, du seuil de signification. Cela inclut la fixation d’un niveau du seuil de signification pour :
- les états financiers pris dans leur ensemble (caractère significatif global) ;
- les flux d’opérations particuliers, soldes de comptes ou les informations fournies dans les états financiers, quand cela est nécessaire. Cela s’applique à tous les domaines où l’on peut s’attendre à ce que des montants, inférieurs au seuil de signification global, puissent influencer les décisions économiques des utilisateurs qui sont prises sur la base des états financiers.
3.47. Ainsi, lors de la phase de planification, l’auditeur doit estimer le niveau préliminaire du seuil de signification pour pouvoir déterminer l’étendue des travaux d’audit et planifier le choix des éléments probants qu’il doit rassembler.
Schéma 3 : étapes de l’application du seuil de signification
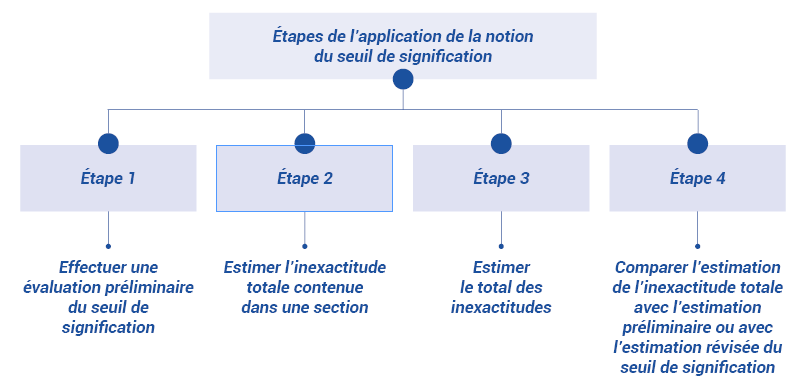
3.48. L’estimation préliminaire de ce seuil de signification représente le montant maximum d’inexactitudes que peuvent contenir les états financiers sans influencer les décisions des utilisateurs.
3.49. Étant donné que la détermination du niveau du caractère significatif (ou seuil de signification) est basée sur le jugement professionnel de l’auditeur, il est important que les considérations l’ayant impliqué soient correctement documentées lors de l’étape de la planification de la mission. Cela inclura :
- le niveau du caractère significatif (ou seuil de signification) pour les états financiers pris dans leur ensemble ;
- le niveau du caractère significatif (ou seuil de signification) pour des flux de transactions particuliers, les soldes de compte, ou les informations fournies, le cas échéant ;
- le montant ou les montants déterminés pour évaluer les risques d’anomalies significatives et la conception des procédures d’audit complémentaires ;
- tous les changements apportés aux facteurs ci-dessus pendant le déroulement de l’audit.
3.50. Les paragraphes 12, 13 et A13 de l’ISSAI 2320 traitent de la nécessité de modifier les seuils de signification dans les situations où l’auditeur prend connaissance de nouvelles informations au cours de l’audit.
3.51. L’auditeur peut être amené à modifier l’estimation préliminaire du seuil de signification au cours de l’exécution de l’audit :
- si des facteurs pris en compte lors de l’évaluation préliminaire venaient à changer ;
- si, après coup, l’auditeur juge que l’estimation préliminaire était trop élevée ou trop faible.
3.52. En effet, au cours des travaux d’audit, il se peut que l’attention de l’auditeur soit portée sur des données provenant d’autres sources que celles identifiées au départ ou sur certains renseignements recueillis suite à l’application des procédures d’audit sélectionnées de sorte que les informations finalement collectées diffèrent sensiblement de celles sur lesquelles a été fondé le plan d’audit.
3.53. De tels renseignements peuvent dès lors amener l’auditeur à modifier son jugement initial quant à la fixation du seuil de signification. En pareil cas, il faut que l’auditeur réévalue la nature, l’étendue et le calendrier d’application des procédures d’audit qu’il avait prévus en tenant compte de sa nouvelle appréciation du seuil de signification.
E. MODALITÉS DE DÉTERMINATION DU SEUIL DE SIGNIFICATION
3.54. Le seuil de signification se détermine suivant un processus comportant deux phases :
- une évaluation préliminaire du seuil de signification ;
- une évaluation finale de ce seuil de signification.
E.1. Évaluation préliminaire du seuil de signification
3.55. L’évaluation préliminaire du seuil de signification intervient à la phase de programmation de l’audit. Ainsi dès le début de la mission, l’auditeur doit déterminer un seuil minimal des erreurs et irrégularités qu’il considère comme important.
3.56. Ceci signifie qu’il détermine le montant maximal des erreurs et irrégularités qu’il est prêt à tolérer parce que ce montant, à son avis, ne pourrait pas influencer sensiblement la décision des utilisateurs ou destinataires de son rapport ou des états financiers audités.
3.57. Le seuil de signification est fixé par l’auditeur sur la base de son jugement professionnel. Un seuil chiffré en pourcentage (ou un taux de référence) est souvent utilisé comme une première étape de l’évaluation du caractère significatif. Les facteurs à prendre en considération pour l’identification d’un taux de référence approprié comprennent :
- les éléments des états financiers (par exemple, les actifs, les passifs, les capitaux propres, les revenus et les charges) ;
- les points sur lesquels l’attention des utilisateurs des états financiers de l’entité en question tend à se concentrer (par exemple, dans le but d’évaluer les performances financières, les utilisateurs peuvent se concentrer sur les bénéfices, les revenus, ou sur l’actif net) ; la nature de l’entité, le stade de son cycle de vie où elle se situe et dans le secteur d’activité et l’environnement économique où elle opère ;
- la structure du capital de l’entité et son mode de financement (par exemple, si une entité est financée uniquement par des dettes plutôt que par des capitaux propres, les utilisateurs peuvent choisir de mettre davantage l’accent sur les avoirs et les créances qu’elle détient plutôt que sur ses bénéfices) ;
- la volatilité relative de l’indice de référence.
3.58. Toutefois, d’autres bases, comme un pourcentage du revenu avant impôt ou le total des charges ou du chiffre d’affaires, pourront être plus appropriées lorsque le revenu net de l’entité est très réduit ou très fluctuant d’une année à l’autre.
3.59. Les autres mesures, qui pourraient être utilisées dans des circonstances spécifiques, comprennent les actifs courants, le fonds de roulement net, le total des actifs, le total des revenus, le bénéfice brut, le total des capitaux propres et les flux de trésorerie provenant de l’exploitation.
3.60. Cependant, le jugement de l’auditeur n’est jamais arbitraire. Celui-ci doit être aussi objectif que possible et inspiré aussi essentiellement :
- des Directives préalablement fixées par la Juridiction Financière et/ou des Directives établies par des associations professionnelles spécialisées en audit ou commissariat aux comptes ;
- des facteurs ayant un impact évident sur les conditions d’organisation, de fonctionnement et de gestion de l’entité contrôlée.
3.61. Il convient de souligner que lors de la planification des travaux d’audit, l’auditeur peut intentionnellement fixer le niveau du seuil de signification acceptable à un niveau inférieur à celui qu’il compte utiliser pour évaluer les résultats de l’audit. Cela peut réduire la probabilité d’anomalies non décelées et fournir à l’auditeur une marge de sécurité lors de l’évaluation des effets des anomalies décelées au cours de l’audit.
E.2. Évaluation finale du seuil de signification
3.62. L’auditeur procède à l’évaluation finale du seuil de signification en effectuant :
- la totalisation des erreurs relevées au cours de l’audit ;
- la reprise du seuil de signification suivant la base retenue ;
- l’évaluation finale du seuil de signification suivant la base initiale retenue et selon les charges réelles ;
- la comparaison du total des erreurs relevées au seuil de signification finale.
- Totalisation des erreurs relevées au cours de l’audit
3.63. Il s’agit d’additionner toutes les erreurs effectivement constatées sur l’échantillon sélectionné pour l’audit d’une rubrique budgétaire, d’un compte ou des états financiers.
- Reprise du seuil de signification suivant la base initiale retenue
3.64. Il s’agit de reprendre le seuil de signification tel qu’il avait été fixé lors de l’estimation préliminaire.
3.65. L’évaluation par l’auditeur du caractère significatif (ou seuil de signification) peut être différente entre le moment de la planification initiale de la mission et celui de l’évaluation des résultats des procédures d’audit. Ceci peut résulter d’un changement de circonstances ou de l’évolution de la connaissance de l’auditeur au fur et à mesure de la réalisation de l’audit. Par exemple, si des procédures d’audit sont réalisées avant la fin de la période comptable, l’auditeur anticipera le résultat des opérations et la situation financière. Si le résultat réel des opérations et la situation financière diffèrent de façon significative, l’évaluation du caractère significatif et du risque d’audit peuvent aussi changer.
- évaluation finale du seuil de signification suivant la base initiale retenue et selon les charges réelles
3.66. L’évaluation finale du seuil de signification sera faite à la fois sur la base des charges réelles et selon l’arrêté des comptes finaux.
F. RELATIONS ENTRE LE SEUIL DE SIGNIFICATION ET L’OPINION DE L’AUDITEUR SUR LES ÉTATS FINANCIERS
3.67. Lorsque le montant des erreurs et irrégularités est peu important, c’est-à-dire inférieur au seuil de signification, l’auditeur exprime une opinion non modifiée sur les états financiers présentés.
3.68. Lorsque ce montant est très important, c’est-à-dire qu’il met en doute la fidélité des états financiers, l’auditeur exprime une opinion modifiée sur lesdits états financiers.