
Section VI : Élaboration de la stratégie d’audit
3.73. L’auditeur, après avoir pris connaissance de l’entité et de son environnement, détermine le seuil de signification, analyse les risques et évalue le système de contrôle interne, établit un document appelé « stratégie générale d’audit ».
3.74. Selon l’ISSAI 200-80, « L’auditeur doit élaborer une stratégie d’audit générale, qui inclut l’étendue, le calendrier et l’orientation de l’audit, ainsi qu’un plan d’audit » (annexe n°11 : Modèle de plan d’audit).
3.75. Ce document synthétise les différents travaux déjà effectués lors de la phase de planification et établit le programme de travail qui trace les différentes tâches à effectuer lors de la phase d’exécution.
3.76. La stratégie générale d’audit comprend les éléments suivants :
- la détermination des objectifs de la mission ;
- la synthèse de l’évaluation des risques ;
- la fixation de l’étendue de la mission ;
- la conception des procédures d’audit ;
- la répartition des tâches ;
- l’affectation des ressources ;
- l’élaboration du chronogramme d’exécution de la mission.
A. DÉTERMINATION DES OBJECTIFS DE LA MISSION
3.77. Les objectifs poursuivis dans le cadre d’une mission d’audit peuvent être répartis en deux catégories : les objectifs globaux et les objectifs spécifiques.
A.1. Objectifs globaux d’audit
3.78. Les objectifs globaux sont en rapport avec le type de contrôle exercé par la Juridiction Financière. Ainsi, en audit financier l’objectif global est la certification des états financiers.
3.79. En effet, selon l’ISSAI 2320, « L’objectif d’un audit d’états financiers est de permettre à l’auditeur d’exprimer une opinion selon laquelle les états financiers ont été établis, dans tous leurs aspects significatifs, conformément à un référentiel comptable applicable ».
A.2. Objectifs spécifiques
3.80. Les objectifs spécifiques sont une décomposition de l’objectif global d’audit. Ils peuvent être définis comme étant des énoncés permettant d’orienter les travaux d’audit. En se fixant des objectifs spécifiques, l’auditeur veut s’assurer que telle norme ou tel principe est respecté(e).
3.81. Les objectifs d’audit doivent être rédigés sous forme d’énoncés brefs commençant par des verbes d’action et une assertion d’audit (évaluer si les comptes sont sincères, déterminer si… s’assurer que… examiner si…).
B. SYNTHÈSE DE L’éVALUATION DES RISQUES
3.82. Le risque d’audit représente la probabilité que l’auditeur atteste à la fin de sa mission que les états financiers présentent fidèlement la situation financière et les résultats de l’entité, alors que ceux-ci comportent des erreurs et inexactitudes importantes susceptibles d’influencer sensiblement les décisions des utilisateurs ou destinataires de son rapport d’audit et des états financiers audités (ISSAI 2300-50).
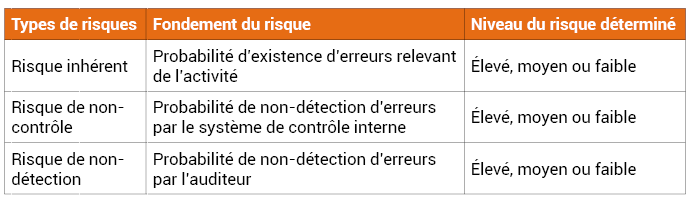
3.83. L’évaluation des risques est reprise par l’auditeur dans un tableau récapitulatif, comme indiqué ci-dessous :
Tableau n°3 : Synthèse des composantes du risque d’audit
B.1. Détermination du seuil de signification
3.84. L’auditeur doit indiquer les différents niveaux de seuils de signification qu’il a déterminés, à savoir :
- le seuil de signification préliminaire (phase de la planification) ;
- les seuils de signification par poste ou par compte (éventuellement) ;
- le seuil de signification final (seuil de signification de l’audit).
B.2. Fixation de l’étendue de la mission
3.85. L’auditeur doit préciser les comptes ou les flux d’opérations à auditer.
3.86. Par exemple, l’audit de la gestion des caisses et des charges de réparation des véhicules de la société XZ, au cours de la période allant de 2019 à 2021.
B.3. Conception des procédures d’audit
3.87. L’auditeur doit consigner les procédures d’audit qu’il compte mettre en œuvre lors de l’exécution de sa mission. Les procédures d’audit peuvent être des :
- tests de contrôle ;
- tests de substance ;
- procédures analytiques.
3.88. Les réponses aux risques évalués comprennent la conception de procédures d’audit qui tiennent compte des risques, comme les contrôles de substance et les tests de procédures. Les contrôles de substance incluent à la fois les tests de détail et les procédures analytiques de substance des catégories d’opérations, des soldes de comptes et des informations fournies.
B.4. Répartition des tâches
3.89. La répartition des tâches tient compte de l’étendue et de la complexité des travaux à exécuter ainsi que des compétences et de l’expérience professionnelle des membres de l’équipe de contrôle.
3.90. Lors de la répartition des tâches, il convient de préciser le nom des personnes chargées de la supervision, de la révision des travaux et du délai d’exécution des travaux.
B.5. Affectation des ressources
3.91. Les ressources nécessaires à l’exécution d’une mission d’audit sont composées :
- des ressources humaines ;
- des ressources matérielles ;
- des ressources financières ;
- de la durée (délai).
B.6. élaboration du chronogramme d’exécution de la mission
3.92. Le calendrier d’exécution des travaux peut se définir comme une présentation détaillée des tâches de contrôle à exécuter selon les procédés d’audit prévus avec les ressources disponibles, pendant une durée déterminée et à des dates précises.
3.93. Le chronogramme est élaboré à partir de la définition par l’auditeur de l’étendue de la mission et en fonction des procédés d’audit et du temps alloué. Il comporte :
- la répartition des tâches ou des instructions détaillées des procédés d’audit sur la durée allouée pour la réalisation de la mission ;
- la répartition des tâches entre les membres de l’équipe d’audit ;
- la détermination des délais d’exécution des travaux ; y compris celui affecté à la rédaction du rapport d’audit ;
- l’affectation des moyens entre les membres de l’équipe d’audit.