
Section I : Importance de la planification ou de la conception de l’audit
4.6. La planification de l’audit est importante dans la mesure où elle permet :
- d’affecter correctement le travail aux membres de l’équipe d’audit de performance ;
- de déterminer si l’audit est utile et réalisable ;
- de fixer des objectifs clairs et raisonnables ;
- de définir une approche d’audit réaliste et solide et à prévoir les ressources nécessaires.
4.7. L’équipe d’audit doit planifier l’audit de manière à contribuer à un audit de haute qualité qui sera mené à bien de manière économique, efficiente et efficace, en temps opportun, et en conformité avec les principes de bonne gestion de projet (ISSAI 3000/96).
4.8. Après le choix du sujet d’audit, l’auditeur doit concevoir l’audit de manière à contribuer à un audit de haute qualité qui sera mené de manière économique, efficiente, efficace et en temps voulu, et en conformité avec les principes de la bonne gestion de projet. Une conception bien pensée est en général indispensable à l’audit de performance. Le travail préliminaire est souvent appelé une pré-étude (GUID 3920/16).
4.9. L’objectif de la phase de conception est de déterminer si les conditions pour un audit sont réunies, et si c’est le cas, de produire une proposition d’audit avec un plan de travail et un plan de recherche (GUID 3920/17).
A. EXIGENCES RELATIVES À LA PLANIFICATION
4.10. Une fois le programme annuel de contrôle adopté, le responsable compétent (par exemple, le Président de chambre concerné) doit constituer l’équipe d’audit. À cette fin, il doit remplir le modèle de constitution de l’équipe d’audit (cf. modèle en annexe n°4).
4.11. Le Président de chambre prépare, à partir du Dossier Permanent existant ou des documents à demander dans le cas contraire, une lettre de mission (cf. modèle en annexe n°5) qu’il partage avec le chef de mission ou d’équipe.
4.12. Cette lettre de mission précise également les objectifs et les moyens du contrôle, les types de travaux à conduire, la durée de la mission et la date limite de dépôt du rapport provisoire. Elle peut être modifiée pour tenir compte de l’évolution de la mission.
4.13. Le Président de la JF ou de la chambre ou de la division notifie cette lettre de mission à l’entité auditée. Cette lettre rappelle à l’entité auditée que le secret professionnel ne peut être opposé aux auditeurs conformément aux dispositions de la loi régissant la Juridiction Financière. Elle peut proposer la tenue de la réunion d’ouverture ou de lancement avec les représentants de l’entité concernée.
4.14. La lettre contient, en outre, le fondement de la compétence de la JF, les noms des membres de la mission et la désignation en annexe des documents nécessaires à l’audit.
4.15. à la réception du courrier fixant la date de la réunion de lancement, une concertation a lieu entre l’équipe de contrôle et le Président de la chambre ou de la section pour préparer ladite réunion et s’accorder sur les grandes orientations telles que déclinées dans la lettre de mission.
4.16. Le Président de la chambre ou de la section qui préside la réunion présente la JF et les procédures d’audit aux dirigeants de la structure à auditer.
4.17. L’équipe d’audit profite de cette première rencontre pour procéder à l’inventaire des documents reçus afin de s’assurer qu’ils sont conformes et suffisants pour lui permettre de commencer sa mission.
4.18. L’équipe d’audit doit également s’entourer de toutes les garanties nécessaires pour un audit de qualité. Cet audit est réalisé :
- à un coût raisonnable : la JF doit éviter les surcoûts nés des charges relatives aux équipes pléthoriques ou à la durée prolongée et injustifiée de missions d’audits ;
- avec efficacité : l’audit doit atteindre les résultats escomptés ;
- de manière optimale : l’audit doit être réalisé de manière efficiente ;
- en conformité avec les principes de bonne gestion de projet.
4.19. La phase de planification doit être menée avec la plus grande rigueur.
4.20. L’équipe d’audit doit considérer les besoins et intérêts des principaux utilisateurs ciblés, y compris des parties responsables de l’entité auditée. Ces besoins et intérêts peuvent influencer la sélection des objectifs d’audit et les types d’analyse à mener.
4.21. La phase de planification devrait contenir les éléments ci-dessous présentés :
- l’évaluation du caractère auditable du sujet ;
- la compréhension de ce qui est audité ;
- la définition de(s) objectif(s) d’audit et des questions d’audit ;
- la définition du périmètre de l’audit ;
- l’établissement des critères d’audit ;
- la sélection des méthodes permettant de rassembler les données probantes d’audit ;
- la bonne gestion de projet et l’examen et l’approbation du plan d’audit par la direction de la Juridiction Financière : gestion des risques d’audit et communication dans la phase de planification.
B. ÉVALUATION DU CARACTÈRE AUDITABLE DU SUJET
4.22. Parmi les critères utilisés pour choisir les thèmes d’audit lors de la planification stratégique figure celui de l’auditabilité du sujet considéré. Lors de la planification de la mission ou la conception de l’audit, il est indispensable tout d’abord de procéder à la réévaluation de manière approfondie de l’auditabilité du sujet considéré.
4.23. L’évaluation du caractère auditable est une exigence importante dans le processus de planification. L’équipe d’audit doit s’interroger à nouveau sur la pertinence et la rentabilité de l’audit programmé.
4.24. à cet effet, elle doit s’assurer de :
- la disponibilité de critères et de leur pertinence ;
- l’existence d’une base raisonnable pour développer de nouveaux critères d’audit ;
- la disponibilité d’informations ou données probantes exigées ;
- l’existence de dispositions prises par l’entité pour prendre en charge le problème, objet de l’audit ;
- l’accessibilité à moindre coût des informations ou des données probantes ;
- l’inexistence de facteurs pouvant empêcher d’utiliser certaines procédures ou techniques d’audit.
4.25. Ces diligences aident l’équipe d’audit à décider du caractère auditable ou non du sujet considéré. Le chef de mission peut renseigner le tableau suivant servant au superviseur et à la personne ou unité chargée du contrôle qualité afin de s’assurer que la diligence est satisfaite. 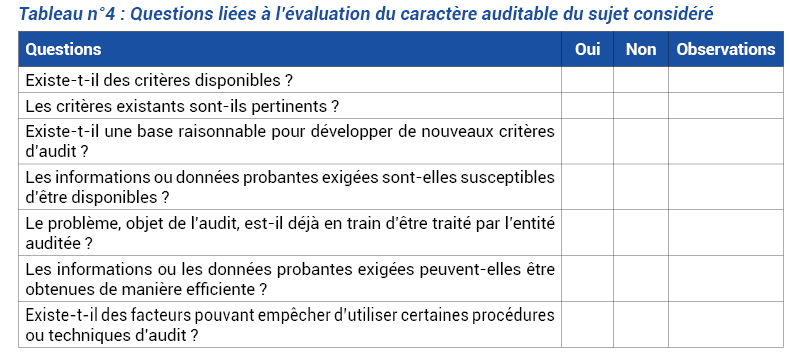
C. PRISE DE CONNAISSANCE DU SUJET CONSIDÉRÉ
4.26. L’objectif au début de la phase de conception est de développer une compréhension solide du sujet considéré (“ce qui est audité”), et des risques et défis dans le domaine. L’audit de performance est un processus d’apprentissage (GUID 3920/21).
4.27. Une bonne compréhension de l’entité et du domaine à auditer permet, entre autres, à l’équipe d’audit de bien cibler les domaines à vérifier et de concevoir la mission de manière à réduire le risque de faire des constatations erronées, de tirer des conclusions fausses et de faire des recommandations inappropriées. Elle contribue de plus à assurer que l’audit sera planifié de façon ordonnée, efficiente et efficace.
4.28. L’examen du dossier permanent s’il existe ou des documents demandés avant ou lors du lancement de la mission permet d’avoir une connaissance sommaire de l’entité ou du domaine à auditer. La réunion de lancement ou d’ouverture de la mission permet également d’obtenir d’autres documents et informations utiles à la compréhension de l’entité ou du domaine à auditer.
4.29. Au cours des autres rencontres ou séances de travail à convenir avec l’entité à auditer, l’équipe d’audit doit collecter davantage de données. Cette collecte des données vise principalement à réunir suffisamment d’informations pour pouvoir apprécier d’autres problèmes d’audit. Un nombre important de procédures et de techniques peuvent être utilisées pour réunir les informations nécessaires : revue documentaire, entretiens, visite ou inspection des lieux…
4.30. L’équipe d’audit peut solliciter la production par l’entité, ou collecter elle –même les documents ou informations suivantes :
- les textes législatifs et réglementaires importants régissant l’entité ou les activités à auditer ;
- le mandat, la mission et les objectifs de l’entité ou du programme ;
- le contexte dans lequel évolue l’entité ;
- la structure organisationnelle ;
- les programmes et les activités principales ;
- les contraintes externes ayant un effet sur la réalisation du programme ou de l’activité ;
- les clients, les bénéficiaires des services et les parties prenantes ;
- les ressources humaines, financières et matérielles mises à la disposition de l’entité ;
- les processus de gestion ;
- les résultats escomptés en matière d’économie, d’efficacité, d’efficience, d’équité ou du point de vue environnemental ;
- les rapports d’audit interne décrivant les lacunes antérieures ou les faiblesses connues ;
- les guides de procédures ;
- les études antérieures dans le domaine.
4.31. L’équipe d’audit peut consulter les sources d’informations suivantes :
- les rapports, études, évaluations et enquêtes consacrés à l’audit ;
- les études scientifiques et les travaux de recherche pertinents ;
- l’opinion des experts du domaine ;
- les systèmes d’information ;
- les statistiques officielles ;
- les enquêtes parlementaires ;
- les travaux réalisés par d’autres Gouvernements ;
- les articles de presse.
4.32. Elle peut aussi consulter les organisations non gouvernementales et les associations opérant dans le domaine à auditer. Elles peuvent disposer d’informations récentes et pertinentes relatives à l’objet de l’audit.
Encadré n°11 : Conseils pratiques pour la prise de connaissance de l’entité à auditer
L’équipe d’audit doit comprendre que la collecte des données est un processus itératif qui s’effectue pendant l’étude préliminaire et l’étude principale d’un audit.
Il peut être nécessaire de rassembler des informations supplémentaires et de tester les hypothèses initiales dans la phase de conception une fois que le sujet d’audit a été choisi. Ces informations aideront à décider de l’approche d’audit la plus pertinente.
Il est important que l’équipe d’audit compare les coûts d’obtention des informations et la valeur ajoutée des informations pour l’audit.
Les informations rassemblées dans la phase de planification peuvent rendre nécessaire un ajustement de ce qui doit être audité (GUID 3920/21).
D. DÉFINITION DES OBJECTIFS ET QUESTIONS D’AUDIT
4.33. Les objectifs d’audit sont des énoncés précis de ce que l’audit cherche à accomplir, le souci étant de s’assurer que les notions d’économie, d’efficience et d’efficacité sont respectées dans l’exécution du secteur audité.
4.34. L’auditeur doit établir des objectifs d’audit clairement défini(s) qui sont liés aux principes de l’économie, de l’efficience ou de l’efficacité. Les objectifs déterminent l’approche et la conception de l’audit (GUID 3920/24).
4.35. Les objectifs d’audit doivent avoir, autant que possible, un lien avec les principes d’économie, d’efficacité et d’efficience considérés séparément ou de manière combinée.
4.36. L’équipe d’audit doit veiller à fixer un seul objectif général d’audit par mission. Toutefois, selon la complexité de l’audit, elle peut ajouter un (1), voire deux (2) autres objectifs généraux.
4.37. L’objectif d’audit doit se concentrer sur les attentes des destinataires du rapport (pouvoir législatif, Gouvernement, entités auditées), ou sur des enjeux liés à la gestion d’un service public et sur d’autres enjeux pertinents pour les citoyens et autres utilisateurs impliqués.
4.38. À la fin de la mission, l’équipe d’audit doit être en mesure de tirer une conclusion par rapport à chacun des objectifs et éviter des efforts d’investigations inutiles et coûteux.
Encadré n°12 : Conseils pratiques pour définir des objectifs d’audit
Lors de la détermination des objectifs d’audit, l’équipe doit établir quels sont les problèmes ou risques les plus importants, et quels sont les endroits où l’audit peut apporter le plus de valeur ajoutée. Pour aider à définir des objectifs d’audit appropriés, l’équipe d’audit peut mener des entretiens avec les principales parties prenantes et experts, et analyser les problèmes potentiels de plusieurs points de vue.
Les objectifs d’audit doivent être décrits aussi simplement que possible. Ils doivent être des énoncés brefs et précis commençant par un verbe d’action pour indiquer le but de l’audit. C’est ce qui leur confère leur caractère mesurable. Ils doivent être formulés de façon à ce qu’on puisse en tirer des conclusions. Ces énoncés pourraient commencer par des expressions telles que :
- vérifier si…
- évaluer si…
- évaluer dans quelle mesure…
- déterminer …
- identifier…
- comparer…
- cerner…
- s’assurer…
- examiner…
- apprécier…
4.39. Les objectifs d’audit peuvent être exprimés sous la forme d’une question d’audit générale qui est ensuite divisée en plusieurs sous-questions plus détaillées/plus spécifiques.
4.40. Les questions d’audit doivent répondre aux objectifs d’audit et être complémentaires, ne pas se chevaucher et être collectivement exhaustives pour répondre à l’objectif/question général de l’audit.
4.41. L’équipe d’audit doit veiller à ce que la formulation des questions d’audit repose sur des considérations rationnelles, objectives et neutres. Les termes utilisés doivent être clairement définis, et ce notamment afin d’assurer une compréhension mutuelle claire de l’objet et de la consistance des contrôles à effectuer. Si les questions ne sont pas formulées correctement, la collecte d’informations probantes pour y répondre pourrait s’avérer difficile.
4.42. Selon l’approche choisie pour conduire l’audit, l’équipe d’audit peut adopter la démarche ci-après :
- Dans le cadre de l’approche axée sur les résultats :
4.42.1. Après avoir formulé la question d’audit de base, l’équipe d’audit doit la décomposer en sous-questions précises et vérifiables auxquelles l’étude devra répondre, c’est-à-dire en questions plus précises descriptives (qu’est-ce que c’est ?) ou explicatives (pourquoi est-ce comme cela ?).
4.42.2. Une technique appelée « analyse des problèmes » permet de décomposer la question d’audit de base en un certain nombre de questions plus détaillées, de manière à former une pyramide1.
4.42.3. L’objectif de la technique est de déterminer s’il sera faisable de tirer des conclusions de la principale question d’audit et d’assurer une chaîne logique entre les procédures d’audit et les sous-questions, en remontant jusqu’à la principale question d’audit. Cet exercice permet de prendre en compte tous les aspects d’une question ou d’une sous-question2.
4.42.4. Le tableau qui suit présente un exemple simple de l’utilisation de l’analyse des problèmes.
Schéma n°2 : Exemple d’analyse des problèmes
L’objectif de l’audit est de vérifier si les stocks ont été bien gérés.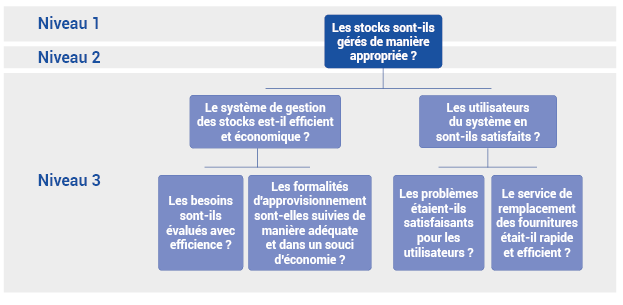
- Dans le cadre de l’approche axée sur les problèmes
4.42.5. L’équipe d’audit doit décomposer le principal problème. Elle peut utiliser la technique appelée « Arbre des problèmes » qui permet de scinder le problème principal en sous-problèmes ou facteurs de causalité. La figure qui suit illustre l’utilisation d’un arbre des problèmes3.
Schéma n°3 : Arbre des problèmes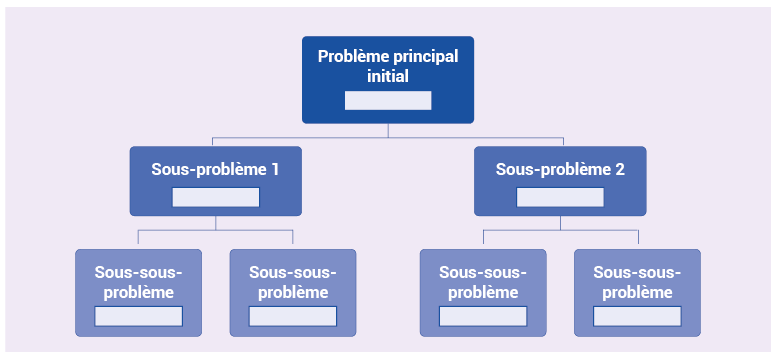
Encadré n°13 : Conseils pratiques pour concevoir des questions d’audit
L’équipe d’audit doit concevoir des questions d’audit qui répondent aux objectifs de l’audit. Cela aidera à définir et à structurer l’audit (GUID 3920/31).
La formulation de questions d’audit est un processus itératif dans lequel les questions sont indiquées de manière répétée et affinée par l’équipe d’audit, en tenant compte des informations nouvelles connues sur le sujet ainsi que de la possibilité d’obtenir des réponses (GUID 3920/34).
E. DÉFINITION DE L’ÉTENDUE/PORTÉE
4.43. L’audit de performance ne peut pas viser tous les problèmes de l’entité à la fois. Par conséquent, l’équipe d’audit doit faire des choix pour délimiter la portée de l’audit en identifiant les sujets qui feront l’objet de la vérification. En d’autres termes, il s’agit de déterminer « quoi et jusqu’où vérifier » (Guide d’audit de performance GREFIAF).
4.44. Dans un audit de performance, l’étendue concerne, entre autres, les questions spécifiques à poser, le type d’étude à réaliser et la nature de l’enquête. Pour déterminer aisément, l’équipe d’audit doit répondre aux questions contenues dans le tableau ci-après :
Tableau n°5 : Les quatre (4) questions essentielles pour déterminer l’étendue de l’audit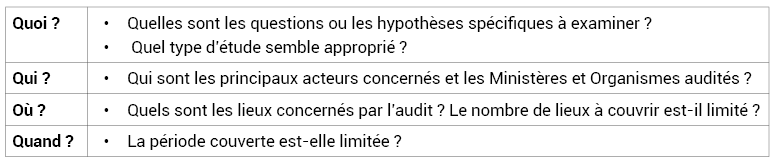
Encadré n°14 : Conseils pratiques pour déterminer la portée ou l’étendue
Pour définir ce périmètre, l’équipe d’audit doit identifier les entités qui seront inclues dans l’audit ou quel programme particulier, ou quelle dimension d’un programme définit la frontière de l’audit. Elle doit aussi identifier la période temporelle devant être examinée, et, le cas échéant, les lieux devant être inclus.
Pour éviter un audit trop cher ou trop complexe, le périmètre de l’audit peut exclure certaines activités ou entités de l’audit, même si les activités ou entités sont pertinentes pour l’objectif d’audit en principe. L’équipe doit débattre du périmètre de l’audit avec l’entité auditée en vue de réduire les incompréhensions ou les fausses attentes.
Il existe un lien direct entre les objectifs d’audit, les questions d’audit et son périmètre. Ainsi, les changements même mineurs des objectifs ou des questions d’audit peuvent avoir un impact important sur le périmètre général de l’audit (GUID 3920/35 et 3920/36).
F. DÉTERMINATION DES CRITÈRES
4.45. L’équipe d’audit doit établir des critères d’audit adaptés, qui correspondent aux objectifs d’audit et aux questions d’audit et sont liés aux principes d’économie, d’efficience et/ou d’efficacité (ISSAI 3000/45).
4.46. Les critères d’audit de performance sont des normes raisonnables et spécifiques au sujet considéré, en fonction desquelles l’économie, l’efficience et l’efficacité des opérations peuvent être appréciées. Ils reflètent un modèle de contrôle normatif du sujet considéré. Ils représentent des pratiques exemplaires, c’est-à-dire ce qu’une personne raisonnable et informée attendrait de « ce qui devrait être ».
4.47. Les critères d’audit définissent les éléments par rapport auxquels l’entité auditée sera jugée : politiques, lois, objectifs prédéfinis, normes professionnelles, etc.
4.48. Les critères d’audit jouent un rôle important dans la conduite de tout audit de performance, dans la mesure où ils :
- constituent une base commune de communication au sein de l’équipe d’audit et avec la direction de la JF concernant la nature de l’audit ;
- constituent une base de communication avec la direction des entités auditées ;
- constituent une base pour la phase de collecte des données en fournissant un socle sur lequel s’édifient les procédures de collecte d’éléments probants ;
- fournissent la base de constatations d’audit et contribuent, par là même, à apporter forme et structure aux observations.
4.49. L’équipe d’audit doit avoir conscience du caractère des critères d’audit retenus ; ils peuvent être par nature normatifs et spécifiques, ou plus généraux.
4.50. La nature de l’audit de performance, le domaine du secteur concerné et les questions d’audit déterminent la pertinence et les types de critères appropriés.
4.51. à la phase d’examen de l’audit de performance, l’équipe d’audit doit formuler ses constatations par rapport aux critères choisis.
4.52. Les critères d’audit doivent être fixés objectivement. Pour ce faire, l’équipe d’audit doit étudier le sujet considéré rationnellement et faire preuve de jugement professionnel. L’équipe d’audit doit dans ce cadre :
- disposer d’une connaissance générale du domaine à auditer et s’être familiarisée avec les documents juridiques et autres documents pertinents, ainsi qu’avec les études et audits récents dans ce domaine ;
- disposer d’une bonne connaissance des motifs et de la base juridique du domaine ou de l’activité à auditer et des buts et objectifs fixés par le pouvoir législatif ou le gouvernement dans ce domaine ;
- bien comprendre les attentes des principales parties prenantes et avoir certaines connaissances spécialisées ;
- disposer d’une connaissance générale des pratiques et expériences d’autres domaines ou activités gouvernementaux pertinents ou similaires.
4.53. Les critères d’audit peuvent être obtenus des sources suivantes :
- les lois et les règlements régissant le fonctionnement du domaine, des activités faisant l’objet de l’audit de performance ;
- les décisions prises par le pouvoir législatif ou l’Exécutif dans le domaine faisant l’objet de l’audit de performance ;
- les références aux comparaisons et aux meilleures pratiques ;
- les normes nationales régissant le domaine et les activités faisant l’objet de l’audit de performance ;
- les principaux indicateurs de rendement fixés aux administrations publiques ;
- les conseils et les productions d’experts indépendants du domaine ;
- les connaissances scientifiques et les autres sources d’informations fiables ;
- les critères utilisés précédemment dans des audits similaires ou par d’autres organismes de contrôle ;
- les organisations nationales ou internationales dont les programmes sont similaires ;
- les enquêtes antérieures réalisées par le législatif ou le Gouvernement, les publications nationales ;
- les publications spéciales à caractère scientifique et sur d’autres sources comme les normes professionnelles et les meilleures pratiques internationalement reconnues dans le domaine.
Encadré n°15 : Conseils pratiques pour la détermination des critères
L’équipe d’audit peut utiliser plusieurs sources différentes pour identifier les critères d‘audit : textes législatifs ou réglementaires, indicateurs clés de performance établis par l’entité auditée ou par le Gouvernement, procédures détaillées pour une fonction, etc.
Elle peut définir facilement les critères lorsque les objectifs établis par le pouvoir législatif sont clairs, précis et pertinents. Cependant, lorsque les objectifs définis par les pouvoirs publics sont vaguement formulés, contradictoires ou inexistants, l’équipe d’audit peut établir des critères qui reflètent le résultat idéal ou attendu au regard duquel la performance de l’entité peut être mesurée.
Si, d’un autre côté, l’équipe d’audit utilise les critères de performance ou les normes établies par l’entité auditée, elle doit être prudente. Le fait de respecter ces normes ne revient pas nécessairement à une bonne performance et l’auditeur doit être conscient du fait que l’entité auditée peut établir des normes déraisonnablement basses afin d’être assurée de les respecter.
L’équipe d’audit doit, dans le cadre de la planification ou de la conduite de l’audit, débattre des critères d’audit avec l’entité auditée et peut-être avec les parties prenantes concernées.
Les critères doivent être :
- pertinents et liés logiquement ou causalement aux questions d’audit ;
- compréhensibles, courts et clairs, c’est-à-dire sans ambiguïté et faciles à comprendre ;
- complets, collectivement exhaustifs pour chaque question d’audit – pris ensemble, ils sont suffisants pour répondre aux questions d’audit ;
- objectifs, exempts de tout biais et pouvant être testés, afin qu’il soit possible d’identifier quelles procédures et données probantes sont nécessaires pour fournir une réponse et pour conclure au regard des critères retenus (GUID 3920/41).
G. CHOIX DES MÉTHODES DE COLLECTE DES ÉLÉMENTS PROBANTS
4.54. La détermination des méthodes à utiliser pour rassembler et analyser les données probantes constitue une partie importante de la planification de la mission de l’audit.
4.55. Le choix de ces méthodes est orienté par les objectifs d’audit fixés, les questions d’audit formulées, le périmètre d’audit défini et les critères d’audit déterminés.
4.56. Pendant cette phase de conception, l’objectif du choix des méthodes est de se concentrer spécifiquement sur ce dont l’équipe d’audit a besoin de savoir pour répondre aux questions d’audit et répondre aux critères, sur l’endroit où elle peut obtenir les informations et sur la manière de l’obtenir.
Encadré n°16 : Conseils pratiques pour le choix des méthodes de collecte des éléments probants
Pour réussir bien cette étape, l’équipe d’audit peut :
- mener un test pilote dans lequel elle teste la méthode de collecte des données en vue d’adopter les meilleures normes et méthodes. Si des problèmes pratiques concernant la disponibilité des données, ou la faisabilité et le coût de leur collecte impacte négativement sur le choix des méthodes, elle peut avoir à se contenter de la deuxième meilleure solution ;
- décider de collecter des données primaires, en cas de problème de la disponibilité des données déjà élaborées, ou de leur mauvaise qualité en développant des questionnaires, des dossiers statistiques, des observations, etc ;.
- envisager de changer la conception de l’audit. Elle doit décider quelles méthodes peuvent être utilisées de manière appropriée dans l’audit, c’est-à-dire quels sont leurs avantages et leurs désavantages, et si les méthodes sont trop coûteuses à utiliser par rapport aux résultats attendus. Dans ces situations, la pertinence et la valeur ajoutée d’un changement de la conception doivent être examinées, et des changements doivent être apportés aussi vite que possible dans l’audit (GUID 3920/45 à 3092/47).
4.57. Les audits de performance peuvent être fondés sur une large variété de méthodes de collecte de données qui sont fréquemment utilisées dans les sciences sociales, telles que les sondages, les entretiens, les observations et la collecte de données administratives et de documents écrits (voir chapitre 5 : Réalisation de l’audit).
4.58. L’équipe d’audit doit établir une stratégie appropriée pour l’audit en combinant la conception des études, les méthodes et techniques d’audit permettant de s’adapter au contexte, l’objectif, les questions, les critères et les aptitudes et ressources de l’auditeur, ainsi que la disponibilité des données.
H. ÉLABORATION DU PLAN D’AUDIT ET DE LA MATRICE DE CONCEPTION (OU GRILLE LOGIQUE D’AUDIT)
4.59. La planification méthodologique de l’audit de performance doit conduire à l’élaboration d’un plan d’audit.
4.60. Encore appelé plan d’enquête, programme de vérification, plan de contrôle ou plan de mission, le plan d’audit est un outil destiné à déterminer ce sur quoi l’audit va porter et la manière de procéder.
4.61. Le plan d’audit a pour principaux objectifs :
- d’établir une relation claire entre objectifs d›audit, méthodologie d’audit et travail de terrain prévu ;
- d’identifier et de documenter les procédures devant être mises en œuvre ;
- de faciliter la supervision et le contrôle.
4.62. Le plan d’audit doit être écrit et documenté avant d’être présenté à la direction de la Juridiction Financière pour approbation.
4.63. Le chef de mission est responsable de l’exécution du programme d’audit, ainsi que de la répartition des tâches aux membres de l’équipe. Il doit garantir la haute qualité et la production en temps voulu des réalisations de l’équipe d’audit.
4.64. Il doit s’assurer que l’équipe d’audit a les compétences professionnelles nécessaires pour la réalisation de l’audit et que tous les membres de l’équipe comprennent :
- la signification des questions d’audit de la même manière ;
- les termes de référence du travail qui leur est assigné et ;
- la nature des responsabilités exigées d’eux par les normes d’audit applicables.
4.65. Lors de l’élaboration d’un plan d’audit, l’équipe d’audit doit déterminer le calendrier et les ressources nécessaires.
4.66. L’équipe d’audit doit également indiquer s’il est nécessaire de consulter des experts internes ou externes (consultants, autres auditeurs) afin d’améliorer la qualité de l’audit. Un plan en plusieurs grandes étapes peut aider l’équipe à diviser le processus d’audit en parties plus réduites.
4.67. Les résultats de la planification permettent d’élaborer la matrice de conception pour orienter les travaux de collecte et d’analyse des éléments probants. La matrice de conception permet de parvenir à une conclusion sur l’objectif d’audit et d’assurer une chaîne logique de raisonnement et d’analyse depuis l’objectif d’audit jusqu’aux critères d’audit et aux méthodes utilisées.
4.68. En cas de besoin, l’équipe d’audit pourra mettre à jour ou modifier son contenu au fur et à mesure de la progression du travail d’audit.
4.69. La matrice de conception peut être construite autour des éléments suivants :
- l’objectif d’audit et les questions ou sous-questions ;
- les critères d’audit ;
- les informations requises et sources (données probantes) ;
- les méthodes de collecte et d’analyse des données ;
- les conclusions attendues (selon les questions d’audit et/ou selon l’objet) ;
- les limites inhérentes à l’audit.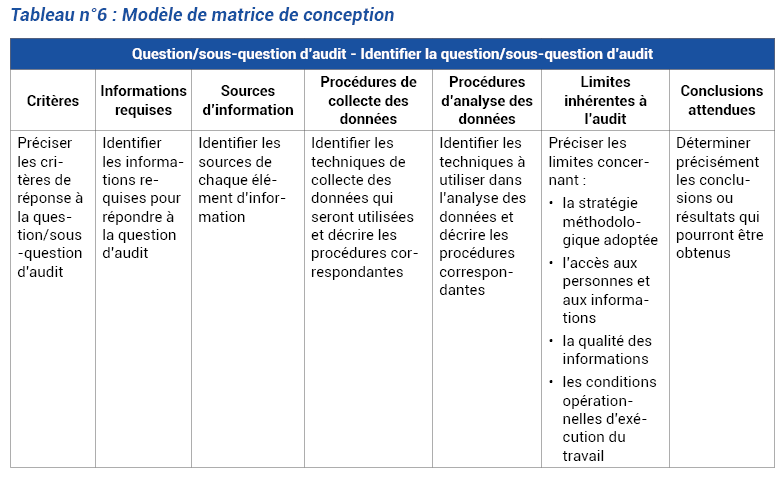
1 MINTO B ; Le principe de la pyramide de Minto ; ED Minto International Inc 2003
2 Tirés des lignes directrices de la Sous-commission de l’INTOSAI pour l'audit de la performance sur la conception des audits de la performance : définition des questions et des critères d'audit/3).
3 Tirés des lignes directrices de la Sous-commission de l'INTOSAI pour l'audit de la performance sur la conception des audits de la performance : définition des questions et des critères d'audit/3