
Section I : Collecte et analyse des éléments probants
5.4. Pour étayer le jugement et les conclusions qu’il doit formuler à propos de l’entité, l’auditeur doit obtenir des données d’audit suffisantes et appropriées (ISSAI 3000/106).
5.5. Les « éléments probants » désignent les informations collectées par l’auditeur pour parvenir à des conclusions sur lesquelles il fonde son opinion.
5.6. L’information probante est celle recueillie et utilisée pour s’assurer du respect des critères. Il est, par conséquent, essentiel que l’auditeur détermine avec un soin particulier, ses objectifs et ses critères de l’audit pour savoir quels éléments recueillir et à quelle source.
5.7. Les autres informations que l’auditeur peut utiliser comme éléments probants et qui lui permettent de parvenir à étayer de façon raisonnable ses conclusions, comprennent :
- les procès-verbaux des réunions ;
- les confirmations de tiers ;
- les rapports d’analystes ;
- les informations recueillies par l’auditeur à partir des procédures d’audit comme les demandes d’informations, l’observation et l’inspection, etc.
A. SOURCES ET CARACTÉRISTIQUES DES INFORMATIONS PROBANTES
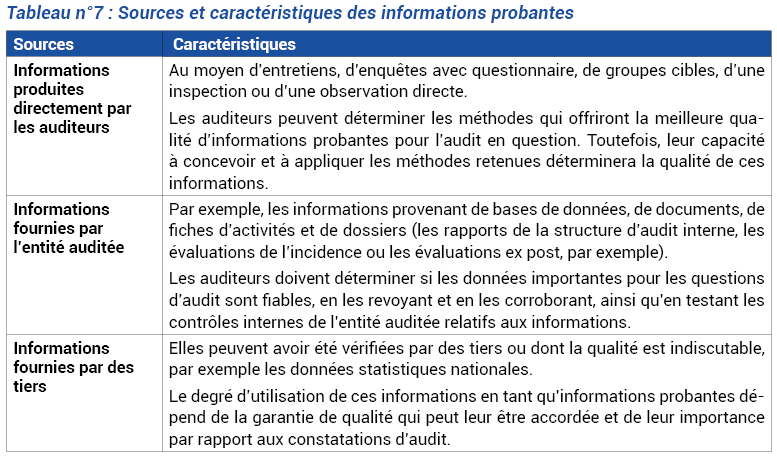
5.8. L’équipe d’audit collecte ses éléments probants à partir des sources et des caractéristiques d’informations suivantes :
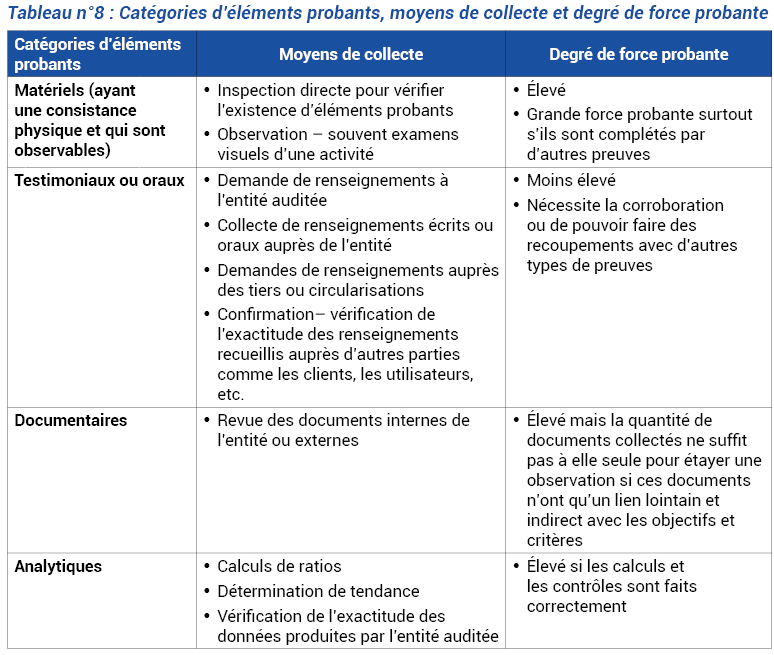
5.9. L’équipe d’audit peut collecter quatre (4) catégories d’éléments probants – matériels, testimoniaux, documentaires et analytiques :
B. TECHNIQUES DE COLLECTE DES DONNÉES
5.10. Les données constituent la matière première de l’audit. La nature et la quantité de données à recueillir dépendent largement des objectifs d’audit, en tenant compte du rapport coût-efficacité.
5.11. La collecte de données est une étape essentielle de la phase d’examen. Les types de données se distinguent de la façon suivante :
- des données qualitatives (non mesurables) ou des données quantitatives (mesurables) pour cerner les problèmes en vue d’en analyser les causes et les effets ou pour en mesurer l’ampleur ;
- des données subjectives ou des données objectives pour obtenir, respectivement, l’information « réputée plus souple » (entrevues, groupes de discussion, etc.) et « contrôlée » (enquêtes ou échantillonnages) ;
- des données primaires ou des données secondaires provenant, respectivement, des observations directes de l’auditeur et d’autres sources comme l’entité auditée ou les tiers.
5.12. Il existe plusieurs techniques pour assurer la collecte de données.
B.1. Examen documentaire
5.13. Les documents écrits (correspondances, notes de service, procès-verbaux, rapports, documentation sur les systèmes, directives au personnel de l’entité, rapports de l’audit interne, etc.) constituent une source importante d’informations probantes.
B.2. Examen analytique
5.14. L’examen analytique permet de comparer des chiffres, des tendances, des ratios, des processus et des procédés. L’équipe d’audit doit être en mesure d’utiliser cette technique pour obtenir de l’information probante puisqu’elle permet, à l’examen des données recueillies, d’établir des liens logiques et de porter des jugements de valeur.
B.3. Enquêtes
5.15. L’enquête est une méthode de collecte d’informations auprès des membres d’une population afin d’évaluer l’incidence, la distribution et l’interrelation des événements et des conditions. Elle permet la prise de connaissance des activités de l’entité, y compris les produits et les résultats et leur qualité.
5.16. Le choix de procéder à l’enquête et la conception proposée par l’équipe d’audit doivent être validés par la hiérarchie (Président de chambre ou de section).
5.17. L’équipe d’audit doit cependant garder à l’esprit que les résultats de l’enquête ne peuvent se suffire à eux-mêmes comme résultats de l’audit. Les sondages peuvent être utilisés comme preuves pour corroborer les résultats de l’audit établis avec l›aide de preuves primaires.
B.4. Entrevues et demandes de renseignements
5.18. Les entrevues fournissent des informations utiles à l’équipe d’audit. Elle doit prendre soin de bien les préparer.
5.19. L’équipe d’audit doit établir une liste des personnes à rencontrer, définir un calendrier des entrevues, préciser les objectifs de ces rencontres et les questions à poser aux interviewés, et faire connaître à ces personnes le but des entrevues et les sujets qui y seront abordés.
5.20. Les guides d’entretien constituent souvent un outil pratique pour mener à bien les entrevues.
5.21. L’équipe d’audit doit noter au dossier l’information obtenue en entrevue et jugée importante par le Chef de mission. Elle doit faire confirmer ces renseignements par la personne interviewée lorsque lesdits renseignements doivent constituer la principale source d’information probante.
5.22. Chaque fois que cela est possible, l’équipe d’audit devra veiller à obtenir la corroboration de l’information probante verbale servant à étayer ses conclusions importantes.
B.5. Observation sur place, inspection et utilisation de photographies
5.23. L’observation sur place, l’inspection et l’utilisation de photographies servent à obtenir des informations probantes ayant trait aux biens matériels.
5.24. L’observation sur place, l’inspection et, au besoin, des photos d’objets et d’événements liés de façon pertinente aux travaux de l’audit peuvent permettre de fournir d’autres éléments utiles comme information probante.
5.25. Ces techniques peuvent permettre d’acquérir des éléments probants valables relativement à des événements s’étant déroulés à un moment précis. Mais, elles ne peuvent seules fonder des conclusions sur des questions d’audit.
B.6. Examen des systèmes
5.26. L’examen des systèmes permet de comprendre la manière dont sont exercées certaines fonctions au sein de l’entité, notamment le déroulement des opérations ainsi que les méthodes utilisées pour assurer la qualité des résultats et des produits, et générer les données et les contrôles nécessaires. Il permet à l’équipe d’audit de s’assurer qu’un contrôle donné existe et, le cas échéant, d’évaluer la qualité des procédés-clés de contrôle.
B.7. Confirmation
5.27. La demande de confirmation est un procédé de corroboration de l’information probante auprès de tiers. Les auditeurs s’en servent fréquemment pour obtenir, par exemple, une confirmation de l’existence d’un élément d’actif ou de passif. Ils s’en servent également pour savoir si les procédés que l’organisme vérifié utilise à l’égard des tiers fonctionnent vraiment de la manière indiquée par le vérifié.
B.8. Sondage
5.28. De manière générale, la vérification par sondage est l’application de procédés d’audit à un échantillon d’éléments prélevés dans une population donnée.
5.29. La vérification par sondage permet à l’équipe d’audit d’établir des projections pour l’ensemble de la population et de tirer des conclusions sur l’efficacité du fonctionnement des systèmes, des procédés de contrôle et des opérations clés. Elle permet également de vérifier si l’information est enregistrée, cumulée et présentée fidèlement. Plus la mise au point du sondage est rigoureuse, plus la probabilité d’obtenir des éléments probants est grande.
5.30. Les méthodes de la vérification par sondage varient en fonction de l’opération ou du secteur d’activité vérifiés, du critère d’évaluation utilisé et du genre d’information probante qu’il est possible d’obtenir. L’utilisation d’une justification rationnelle pour la sélection des éléments à vérifier ou à prélever donne plus de rigueur à cette démarche.
5.31. Les auditeurs doivent tenir compte des points suivants :
- la nécessité d’un champ d’examen satisfaisant (une délimitation adéquate de la population à examiner) ;
- une définition claire de ce qu’est une dérogation aux critères ;
- l’applicabilité de la méthode d’échantillonnage afin d’être sûr d’obtenir un échantillon représentatif de la population ;
- la nécessité d’avoir un échantillon dont la taille et la composition permettront une application sensée des conclusions formulées à l’ensemble de la population.
5.32. L’utilisation de méthodes statistiques ajoute de la précision au prélèvement de l’échantillon et à la projection des résultats des sondages effectués. La taille des échantillons variera en fonction du niveau de confiance ou du degré de certitude désiré et de l’ampleur de la dérogation aux critères jugée acceptable.
C. ÉVALUATION DU CARACTÈRE SUFFISANT ET APPROPRIÉE DES ÉLÉMENTS PROBANTS
5.33. Les données recueillies et les techniques d’échantillonnage doivent être soigneusement sélectionnées. Lorsque les données proviennent d’une gestion informatisée, es auditeurs doivent s’assurer de leur fiabilité et de leur pertinence. Dans ce cadre, ils peuvent recourir aux services d’un expert.
C.1. Information probante suffisante et appropriée
5.34. Pour l’auditeur, il est important de déterminer avec un soin particulier, les objectifs et les critères de l’audit pour savoir quelles informations recueillir.
5.35. Les données ou informations probantes d’audit doivent être à la fois suffisantes (quantité) et appropriées (qualité) pour persuader une personne bien informée que les observations d’audit sont raisonnables (ISSAI 3000/107).
5.36. Le caractère suffisant est une mesure de la quantité de données probantes utilisées pour appuyer les observations et les conclusions d’audit. Lors de l’évaluation du caractère suffisant des données probantes d’audit, l’auditeur doit déterminer si des données probantes suffisantes ont été obtenues pour persuader une personne bien informée que les observations d’audit sont raisonnables (ISSAI 3000/108).
5.37. Le caractère approprié renvoie à la qualité des données probantes d’audit. Il signifie que les données probantes d’audit doivent être pertinentes, valides, et fiables.
5.38. La pertinence renvoie à l’existence d’une relation claire et logique entre l’information probante et les objectifs et critères de vérification. Si l’information probante n’est pas pertinente, elle ne peut servir de preuve.
5.39. La validité renvoie à la mesure dans laquelle les données probantes d’audit sont des fondements significatifs ou raisonnables pour mesurer ce qui est en cours d’évaluation. En d’autres termes, la validité renvoie à la mesure dans laquelle les données probantes d’audit représentent ce qu’elles sont supposées représenter.
5.40. La fiabilité de l’information probante est le degré de confiance accordé à la source de l’information utilisée comme information probante. La fiabilité de l’information croît lorsqu’elle est corroborée par une autre source.
5.41. La fiabilité des éléments probants dépend de leur origine, de leur nature, et des circonstances spécifiques dans lesquelles ils ont été collectés :
- les éléments probants de source externe indépendante de l’entité sont plus fiables que ceux d’origine interne ;
- les éléments probants d’origine interne sont d’autant plus fiables que les contrôles internes concernés, imposés par l’entité, sont efficaces ;
- les éléments probants recueillis directement par l’auditeur (par exemple, l’observation de la mise en œuvre d’un contrôle) sont plus fiables que les éléments probants obtenus indirectement ou par déduction (par exemple, demande d’explication relative à la mise en œuvre d’un contrôle) ;
- les éléments probants sont plus fiables lorsqu’ils existent sous forme de documents, soit papier, soit électronique ou d’un autre genre ;
- les éléments probants sous forme de documents originaux sont plus fiables que les éléments probants sous forme de photocopies ou fac-similés.
C.2. Analyse des informations probantes
5.42. L’analyse des informations probantes désigne à la fois la compilation (encodage et présentation sous forme de tableaux), et l’analyse de données proprement dite.
5.43. L’analyse des données est un processus créatif et itératif qui fait appel à des méthodes :
- quantitatives (analyse statistique, calcul de ratios ou d’indicateurs, graphiques) ;
- qualitatives (analyse et interprétation d’entretiens, d’observations ou de documents, tableaux de données).
5.44. Elle doit être conçue et orientée par les auditeurs de manière à atteindre les objectifs de l’audit, notamment en permettant la comparaison des informations récoltées avec les bases de référence de l’audit.
5.45. L’équipe d’audit commence l’exécution de l’audit par l’élaboration du plan de collecte et d’analyse des données.
5.46. Basé sur le calendrier du plan d’audit, le plan de de collecte et d’analyse des données sert de guide pour la coordination et la réalisation de l’examen ainsi que de base pour la supervision de l’audit.
5.47. Le plan de collecte permet également de s’assurer de la conformité de la mission au calendrier et au budget prévus dans le plan d’audit. Tout dépassement par rapport aux délais ou aux ressources doit faire l’objet d’une justification et doit être notifié à la JF.
5.48. L’auditeur doit analyser les informations collectées et s’assurer que les observations d’audit sont mises en perspective et répondent aux objectifs d’audit et aux questions d’audit, en reformulant les objectifs d’audit et les questions d’audit autant que nécessaire (ISSAI 3000/ 112).
5.49. L’analyse des résultats de l’examen d’un certain nombre de cas d’activité de l’entité dans un domaine particulier contribue à décider si la performance de l’entité dans ce domaine est conforme aux critères de l’audit et est généralement satisfaisante.
C.2.1. Analyse quantitative
5.50. L’analyse quantitative désigne l’ensemble des méthodes et des raisonnements utilisés pour traiter des données standardisées.
5.51. Elle implique l’examen des données disponibles sous une forme quelconque : valeurs financières, données relatives à la mise en œuvre du programme comme les détails des bénéficiaires (…).
5.52. Les données vérifiées des entités peuvent être analysées par des auditeurs pour illustrer ou confirmer une déclaration : analyses mathématiques, économiques, informatiques et statistiques sont quelques-unes des techniques quantitatives qui peuvent être utilisées par les auditeurs lors de l’analyse des données complexes de l’entité auditée.
5.53. Il est tout à fait possible d’analyser l’ensemble de la population avec l’aide des différents outils informatiques disponibles. L’analyse des données et d’autres techniques peuvent être utilisées à ces fins. L’analyse quantitative peut fournir des tendances, expliquer un comportement particulier et d’autres résultats.
C.2.2. Analyse qualitative
5.54. L’analyse qualitative décrit les méthodes de structuration, de comparaison et de description des données. Elle peut être utilisée pour analyser et interpréter les informations collectées à partir des entretiens, des documents ou des enquêtes. Elle permet de déterminer les éléments descriptifs susceptibles d›être employés dans le rapport d'audit.
5.55. Lors de l’analyse des informations collectées, l’équipe d’audit doit se concentrer sur la question d’audit et les objectifs d’audit. En raison du caractère itératif du processus analytique, l’équipe d’audit peut avoir besoin de revoir les objectifs d’audit au vu des informations obtenues pendant l’audit et de les réviser conformément aux procédures internes nécessaires (ISSAI 3000/114).