Section II : Formulation des constatations, conclusions et recommandations
5.56. La dernière étape de la phase d’examen consiste à élaborer les constatations, les conclusions et les recommandations.
5.57. Le schéma ci-dessous illustre la chaîne logique menant à l’énoncé des constatations, conclusions et recommandations.
Schéma n°4 : Chaîne logique menant à l’énoncé des constatations, conclusions et recommandations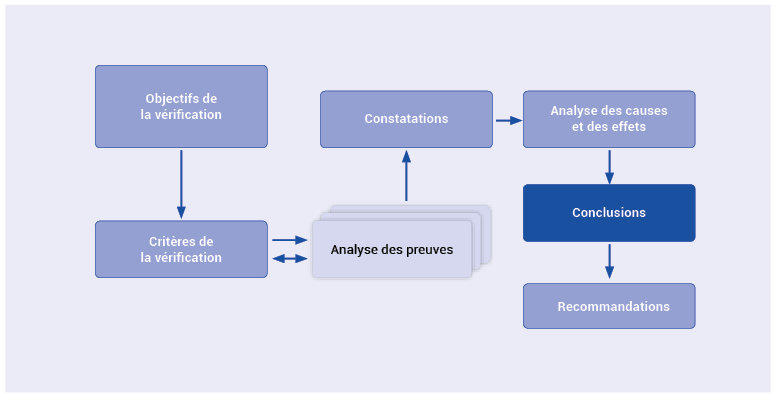
A. CONSTATATIONS
5.58. Les constatations sont les preuves spécifiques recueillies par les auditeurs pour répondre aux objectifs de l’audit. L’équipe d’audit élabore les constatations de l’audit après avoir déterminé qu’elle possède l’information probante suffisante et adéquate pour déterminer si les critères ont été satisfaits.
5.59. Les constatations peuvent être positives ou négatives :
- dans le premier cas, l’entité a effectué les diligences appropriées au regard des pratiques de gestion, et a satisfait aux exigences des critères de performance ;
- dans le second cas, l’information probante révèle des lacunes, des faiblesses dans les pratiques de gestion et ces dernières ne respectent pas les exigences des critères d’audit.
5.60. L’équipe d’audit collecte les informations probantes afin de comparer l’existant au critère d’audit.
5.61. Si l’équipe d’audit note un écart entre l’existant et le critère, elle doit s’assurer que ses constatations et conclusions sont importantes, impartiales et bien fondées et que ses recommandations peuvent mener à une amélioration significative de la performance, de l’optimisation des ressources ou de la reddition de comptes.
5.62. Si l’équipe d’audit constate que le critère n’est pas respecté, elle doit :
- déterminer si la lacune est un cas isolé ou constitue un problème systémique ;
- déterminer la cause de la lacune pour obtenir l’assurance que les recommandations seront appropriées ;
- évaluer l’impact possible ou réel de la lacune sur les résultats et, au besoin, le quantifier ;
- s’assurer que l’entité auditée dispose des moyens juridiques, techniques et économiques pour remédier au problème ;
- recueillir d’autres preuves, s’il y a lieu, pour illustrer la nature et l’importance de la question ;
- identifier les incidences potentielles du problème sur d’autres unités de l’organisation ou d’autres Ministères.
5.63. L’évaluation de l’importance d’une constatation doit prendre en considération des facteurs tels que le montant de dépenses ou de revenus en cause et son impact social, économique, environnemental, ou politique.
5.64. Lorsque l’équipe d’audit rédige une constatation, elle doit préalablement s’interroger sur les répercussions possibles de la lacune observée sur l’entité auditée ? Elle déterminera l’impact de ses constatations à l’aide de trois facteurs :
- la cause et l’effet : l’explication de la situation et la mesure des résultats constituent le fondement des conclusions et des recommandations. Si la cause et l’effet se sont produits dans le passé, l’audit devrait déterminer si le problème a été réglé ;
- l’importance : les constatations devraient être quantifiées si possible ou elles devraient fournir un ordre de grandeur en termes de gravité. Par exemple, en termes de dépenses ou revenus, répercussions sociales, économiques ou environnementales, sensibilité du domaine, risques ;
- les limites de la portée de l’audit : les constatations doivent être délimitées par la portée et le mandat de la vérification. L’audit doit respecter les limites établies par le programme de travail bien qu’on ne puisse ignorer une constatation.
5.65. La cause d’une constatation est la raison pour laquelle il existe un écart entre la situation actuelle et la situation souhaitée. La cause explique pourquoi la situation s’est produite et sert de fondement à toute recommandation constructive en vue de corriger la situation. L’équipe d’audit devrait être en mesure de démontrer clairement le lien entre la cause identifiée et le ou les problèmes observés ou anticipés.
5.66. Plusieurs causes peuvent expliquer une même constatation. Pour une constatation négative, l’équipe d’audit doit déterminer :
- si la cause est corrigée, cela empêchera la reproduction de situations analogues ;
- si la correction de la cause décelée échappe au contrôle de l’entité auditée, l’équipe d’audit doit identifier l’autorité compétente pour la mise en œuvre de la recommandation.
5.67. Avant d’inclure l’effet d’une constatation dans un rapport d’audit, le chef de mission s’assure qu’il est suffisamment significatif.
5.68. L’effet peut s’être déjà produit ou avoir lieu actuellement, ou encore, se produire dans l’avenir. Si l’effet a déjà eu lieu, avant de mentionner la constatation dans son rapport, le chef de mission s’assure que la situation n’a pas été corrigée. Si la situation est déjà résorbée, il est conseillé au chef de mission de mentionner le fait que des mesures correctives sont en cours ou que la situation est en voie d’être solutionnée.
5.69. Après avoir analysé une situation, le chef de mission est en mesure d’énoncer ses constatations, y compris les causes et les effets.
Encadré n°17 : Exemple d’une constatation
L’équipe d’audit a examiné l’exécution du budget de formation afin de s’assurer que les médecins en déploiement avaient reçu la formation médicale nécessaire.
Les médecins militaires dans sept des quinze bases militaires n’avaient pas reçu la formation médicale spécialisée nécessaire pour aller en déploiement parce que le budget de formation et des frais de déplacement avaient été utilisés pour acheter de la fourniture médicale pour leur déploiement.
Cette absence de formation a engendré un manque de médecins militaires sur le terrain du déploiement, a nécessité le transfert de médecins spécialisés d’autres pays alliés, a occasionné des retards dans le traitement des patients et a entraîné des frais de 70 millions de francs en frais de transport par hélicoptère et autres frais.
Source : Guide de mise en œuvre des normes ISSAI en audit de performance
5.70. L’équipe d’audit doit exposer ses constatations en relatant les faits (anomalies-pratiques-points faibles) de façon claire et précise. La présentation des lacunes ou des critiques doit être faite de façon à encourager l’entité auditée à apporter les corrections nécessaires et à améliorer les procédures utilisées et à revoir les instructions relatives à l’organisation.
5.71. L’exposé des faits est assorti des causes ayant été à la base de ces faits. L’auditeur doit en plus identifier les responsables de ces faits et des conséquences qui en découlent.
B. CONCLUSIONS POUR CHACUN DES OBJECTIFS
5.72. En se fondant sur les observations d’audit, l’équipe d’audit doit parvenir à une conclusion. Cela requiert qu’elle fasse usage de son jugement professionnel et de ses capacités d’interprétation afin de répondre aux questions d’audit. Il est nécessaire de considérer le contexte et tous les arguments pertinents, les avantages et désavantages, et les différents points de vue avant que les conclusions ne soient formulées. Le besoin de précision doit être mis en balance avec ce qui est raisonnable, économique et pertinent pour l’objectif. L’implication de la haute direction est recommandée (ISSAI 3000/115).
5.73. L’équipe d’audit doit formuler des conclusions par rapport à chacun des objectifs de l’audit.
5.74. Les conclusions sont des affirmations énoncées sur la base des constatations. Le chef de mission doit énoncer des conclusions par rapport à chacun des objectifs de l’audit. Pour assurer la justesse des conclusions, il faut établir un lien direct entre l’information probante et les critères d’audit.
5.75. L’équipe d’audit doit être certaine de la qualité des informations probantes et des constatations qui étayent une conclusion. Le meilleur moyen d’éviter des conclusions erronées est de juger les situations avec objectivité et de peser tous les éléments constituant les constatations avant de porter un jugement final.
5.76. L’équipe d’audit doit évaluer l’importance relative des constatations par rapport aux objectifs de l’audit. Une conclusion défavorable doit être rendue lorsque l’importance relative et l’ampleur des écarts par rapport à une performance satisfaisante sont établies.
C. ÉLABORATION DES RECOMMANDATIONS
5.77. Lorsque des lacunes importantes sont signalées, l’équipe d’audit doit faire des recommandations indiquant ce sur quoi il est possible d’apporter des améliorations. Il n’est toutefois pas nécessaire de faire des recommandations pour chacune des constatations de l’audit.
5.78. Les constatations permettent d’élaborer des recommandations visant à inciter l’entité à prendre des mesures correctives et à apporter les améliorations qui s’imposent. Une recommandation peut porter sur une seule lacune ou un certain nombre de constatations de même nature ou de lacunes connexes.
5.79. Pour certaines constatations, il peut être difficile d’émettre une recommandation. Dans de tels cas, l’audit peut encore faire une contribution importante en portant à l’attention de l’entité auditée et des destinataires du rapport une analyse de la situation. Par ailleurs, lorsque des mesures correctives sont en cours, le rapport doit en faire état.
D. ÉLABORATION DE LA MATRICE DES CONSTATATIONS
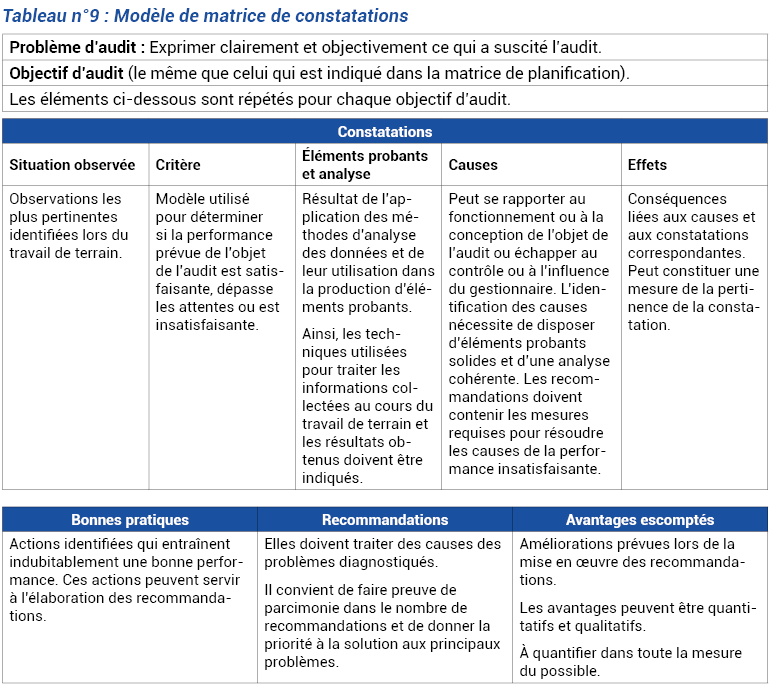
5.80. Les constatations et informations obtenues au cours de l’audit, les conclusions et les recommandations sont consignées dans la matrice des constatations. C’est un outil utile pour appuyer et guider la préparation du rapport d’audit, parce qu’elle permet de réunir de manière structurée les principaux éléments constitutifs du rapport. Elle permet également aux membres de l’équipe d’audit et aux autres parties prenantes d’avoir une compréhension homogène des constatations et de leurs composantes.
5.81. La matrice des constatations doit être renseignée au fur et à mesure que l’équipe d’audit collecte et analyse les éléments probants et que les constatations sont notées. Afin d’éviter d’éventuels malentendus et des demandes d’informations supplémentaires, l’équipe d’audit doit veiller à obtenir les clarifications éventuellement nécessaires avant de tenir la réunion de clôture.