
Section III : Objectifs de l’audit de performance
1.27. L’audit de performance vise à contribuer à une économie, une efficience et une efficacité améliorées dans le secteur public. Il vise aussi à contribuer à la bonne gouvernance, à la responsabilité et à la transparence. L’audit de performance vise à fournir de nouvelles informations, de nouvelles analyses ou de nouveaux aperçus et, le cas échéant, des recommandations en vue d’une amélioration (ISSAI 3000/18).
1.28. Il fournit des informations fiables et indépendantes, favorise les incitations à apprendre et à changer et crée de meilleures conditions pour la prise de décision.
1.29. Il consiste à examiner si les décisions prises par le pouvoir législatif ou exécutif sont mises en œuvre de façon efficiente et efficace, ainsi qu’à vérifier si l’argent des contribuables ou des citoyens a été utilisé de façon optimale. Il ne remet pas en question les intentions et les décisions du législateur, mais examine plutôt si d’éventuelles déficiences au niveau des lois et des règlements ont été préjudiciables à la réalisation de ces objectifs.
Tableau n°1 : Exemples d’avantages et impacts de l’audit de performance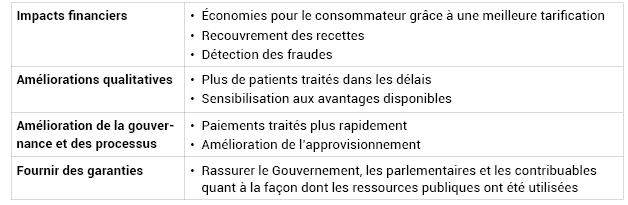
Encadré n°5 : Caractéristiques d’un audit de performance réussi
Les audits de performance visent à promouvoir une bonne gestion des activités gouvernementales et la reddition de comptes. Un audit de performance réussi réunit les deux éléments suivants :
- il donne des informations utiles au Parlement et aux assemblées législatives des territoires qui les aideront à s’acquitter de leurs responsabilités de surveillance ;
- il incite le Gouvernement à apporter des changements dans les secteurs qui, selon les constatations du vérificateur général, doivent être améliorés.
Pour être réussi, un audit de performance doit satisfaire aux exigences suivantes :
Il doit porter sur des questions qui apportent une valeur ajoutée et qui peuvent faire l’objet d’un rapport au Parlement. Lors de la sélection et de la présentation de leurs propositions d’audit, les équipes d’audit doivent définir les résultats attendus de chaque audit de performance et déterminer la valeur que l’audit peut ajouter dans chacun des secteurs suivants :
- l’assurance qui sera obtenue grâce à l’audit ;
- l’avis (c'est-à-dire les recommandations) qui découlera de l’audit à l’égard des lacunes, des problèmes ou des risques ;
- l’information qui sera fournie par l’audit pour améliorer la transparence ou approfondir la compréhension d’une situation donnée ;
- tout autre résultat favorable qui découlera de l’audit.
Source : Bureau du Vérificateur général du Canada
1.30. L’audit de performance est centré sur des domaines où il peut apporter une valeur ajoutée aux citoyens et où les possibilités d’amélioration sont les plus importantes. Il incite de façon constructive les parties responsables concernées à prendre les mesures qui s’imposent.
1.31. Il permet de mieux comprendre comment fonctionne l’administration publique, aide à élaborer une vision systémique et à hiérarchiser les actions de contrôle des activités à risque. Il aide à identifier les poches d’inefficacité et de gaspillage.