Section IV : Similitudes et différences entre l’audit de performance, l’audit de conformité et l’audit financier
1.32. L’audit de conformité consiste à évaluer de façon indépendante si un sujet considéré est conforme aux textes législatifs et réglementaires applicables qui servent de critères (ISSAI 400/19). L’objectif de l’audit de conformité est de vérifier si les actions du responsable sont conformes aux lois, règles et instructions officielles.
1.33. Selon l’ISSAI 100, l’audit financier vise essentiellement à déterminer si les informations financières d’une entité sont présentées conformément au référentiel d’information financière et au cadre réglementaire applicables. L’objectif général d’un audit financier est de s’assurer que les documents financiers traduisent correctement la situation économique et l’activité de l’entité publique et ne comportent pas d’anomalies significatives.
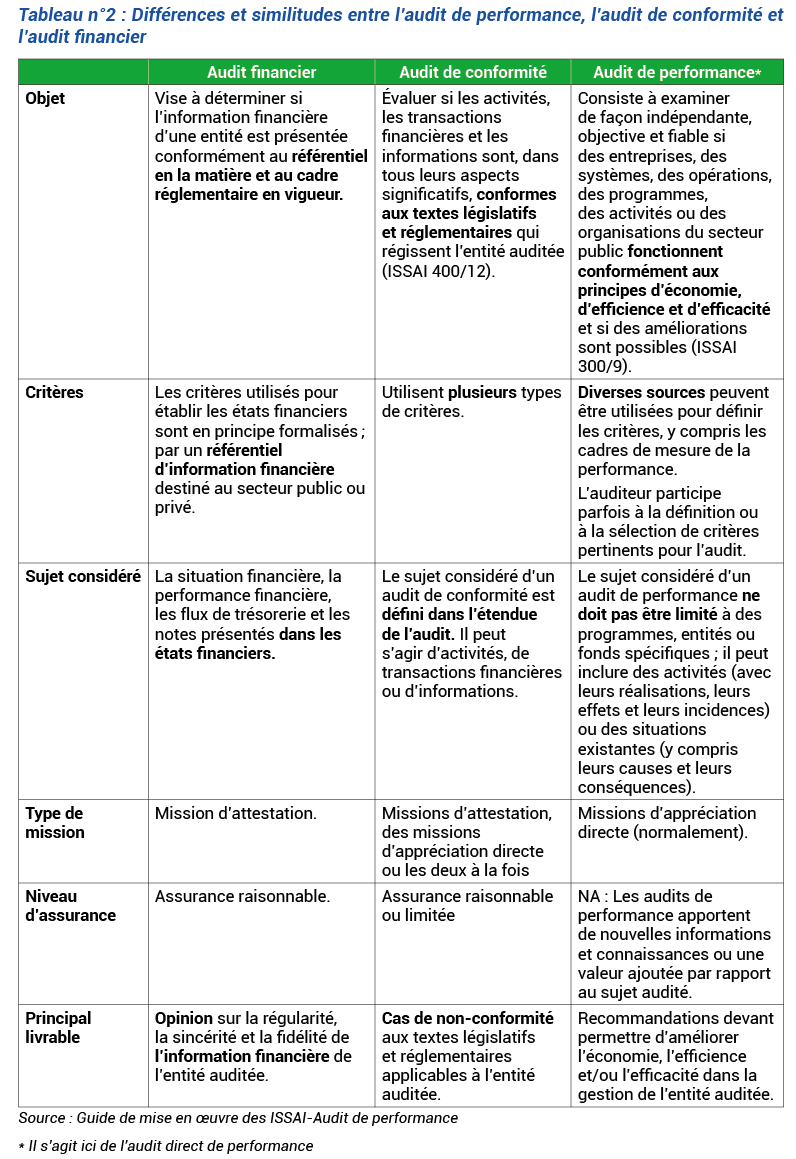
1.34. L’audit de performance, l’audit de conformité et l’audit financier présentent des différences et similitudes qui sont résumées dans le tableau ci-après :